
Uma obra pode apresentar avanço físico dentro do cronograma e, ainda assim, esconder distorções contábeis capazes de comprometer sua margem. Custos registrados no empreendimento errado, medições sem documentação suficiente, receitas reconhecidas antes do momento adequado e retenções não conciliadas são problemas frequentes no setor.
Na construção civil, as informações financeiras estão distribuídas entre contratos, centros de custos, canteiros, fornecedores, subempreiteiros, folhas de pagamento, estoques e medições. Quando esses dados não são integrados, o resultado contábil pode deixar de representar o desempenho real de cada projeto.
Esse risco aumenta em empresas que administram várias obras simultaneamente em Belém ou em outros municípios paraenses. Uma inconsistência aparentemente pequena pode ser replicada em diferentes empreendimentos, afetando tributos, fluxo de caixa, distribuição de resultados e decisões de investimento.
Nesse contexto, contar com uma contabilidade especializada para construção civil ajuda a integrar as informações fiscais, contábeis, financeiras e operacionais de cada obra. A auditoria contábil na construção civil no Pará complementa esse trabalho ao identificar falhas antes que elas se transformem em prejuízos, autuações ou conflitos entre sócios, investidores, incorporadores e clientes.
O que é auditoria contábil na construção civil no Pará?
A auditoria contábil na construção civil no Pará é a revisão estruturada dos registros, documentos, controles internos e demonstrações financeiras de construtoras, incorporadoras e empresas de engenharia.
O trabalho verifica se receitas, custos, obrigações trabalhistas, tributos, estoques, contratos e movimentações de cada obra foram registrados de forma correta e comprovável. Também avalia se as informações contábeis refletem a realidade econômica dos empreendimentos e se os procedimentos estão alinhados às normas contábeis, fiscais e previdenciárias aplicáveis.
Por que a construção civil exige uma auditoria específica?
A auditoria de uma construtora não pode seguir exatamente o mesmo roteiro aplicado a uma empresa comercial ou a um prestador de serviços convencional.
Cada obra funciona como uma unidade econômica com orçamento, cronograma, contratos, fornecedores, trabalhadores e riscos próprios. Além disso, um único empreendimento pode durar vários exercícios contábeis, enquanto receitas, custos, faturamentos e recebimentos acontecem em momentos diferentes.
A organização financeira de uma construtora precisa permitir a separação dos dados por obra, etapa, contrato e centro de custo. Sem essa segmentação, a empresa pode apresentar lucro no resultado consolidado enquanto determinados projetos acumulam perdas que ainda não foram identificadas.
Entre os pontos que tornam o setor mais sensível estão:
- contratos de longa duração;
- medições periódicas;
- adiantamentos de clientes;
- retenções tributárias e previdenciárias;
- subempreitadas;
- materiais adquiridos para obras específicas;
- mão de obra própria e terceirizada;
- custos indiretos compartilhados;
- alterações de projeto;
- distratos e inadimplência;
- patrimônio de afetação;
- Regime Especial de Tributação;
- diferenças entre avanço físico, faturamento e recebimento.
Por isso, uma contabilidade aparentemente regular pode esconder margens distorcidas, passivos ainda não reconhecidos e resultados que não correspondem à execução das obras.
Sete alertas críticos identificados pela auditoria contábil
Os alertas abaixo não devem ser analisados isoladamente. Em muitos casos, uma falha cadastral ou operacional gera reflexos simultâneos na contabilidade, na tributação e no fluxo de caixa.
1. Custos lançados na obra ou no centro de custo errado
Um dos problemas mais recorrentes na construção civil é o registro de despesas sem vinculação correta ao empreendimento que gerou o gasto.
Materiais podem ser comprados para uma obra e lançados em outra. Equipamentos compartilhados podem ser apropriados integralmente em um único projeto. Despesas administrativas também podem ser distribuídas sem um critério técnico consistente.
O resultado é uma demonstração de rentabilidade pouco confiável. Uma obra parece mais lucrativa porque parte de seus custos foi absorvida por outro empreendimento, enquanto um projeto saudável pode aparentar prejuízo.
A auditoria deve comparar:
- pedidos de compra;
- notas fiscais;
- requisições de materiais;
- centros de custo;
- contratos com fornecedores;
- locais de entrega;
- relatórios de consumo;
- orçamento previsto;
- execução financeira.
Além de corrigir registros, é necessário criar critérios de rateio documentados para custos compartilhados, como equipamentos, engenharia, supervisão, seguros, administração central e apoio logístico.
2. Reconhecimento inadequado de receitas e resultados
Na construção civil, faturar, receber e reconhecer receita contabilmente não são necessariamente eventos coincidentes.
O Pronunciamento Técnico CPC 47 estabelece critérios para o reconhecimento de receitas provenientes de contratos com clientes. Nas incorporações imobiliárias, a análise também deve considerar a transferência de controle, as obrigações assumidas e as orientações contábeis aplicáveis ao setor.
A auditoria precisa verificar, entre outros pontos:
- os termos do contrato;
- as obrigações de desempenho;
- o momento da transferência do controle;
- o avanço da execução;
- as medições aprovadas;
- os valores faturados;
- os recebimentos;
- as alterações contratuais;
- os distratos;
- as estimativas de custos para concluir a obra.
Reconhecer receita antecipadamente pode inflar lucro, patrimônio e indicadores de desempenho. Reconhecê-la tardiamente pode reduzir artificialmente o resultado e prejudicar análises de investidores, bancos e gestores.
Outro ponto de atenção é a revisão das estimativas. Quando o custo previsto para concluir uma obra aumenta, a margem projetada também precisa ser recalculada. Manter o orçamento original depois de aditivos, atrasos ou aumento de insumos produz demonstrações pouco representativas.
3. Falhas no Cadastro Nacional de Obras e na regularização previdenciária
O Cadastro Nacional de Obras reúne informações sobre obras de construção civil e seus responsáveis. A inscrição deve ser realizada, em regra, em até 30 dias contados do início das atividades.
O serviço oficial para inscrição e atualização de obras no CNO detalha os responsáveis, os documentos necessários e os procedimentos para manter o cadastro regular.
Durante a auditoria, devem ser comparados:
- dados do CNO;
- endereço da obra;
- responsável cadastrado;
- modalidade de contratação;
- datas de início e encerramento;
- informações do eSocial;
- remunerações vinculadas ao canteiro;
- notas de serviços;
- retenções previdenciárias;
- dados utilizados no Sero.
O Serviço Eletrônico para Aferição de Obras utiliza informações cadastrais, previdenciárias e operacionais para a regularização da obra. Divergências entre a execução real e os dados declarados podem gerar diferenças contributivas e atrasar a emissão de certidões.
Outro risco aparece quando trabalhadores atuam em determinado canteiro, mas são informados em estabelecimento ou lotação diferente. Os registros do CNO, da folha e do eSocial precisam apresentar coerência com a responsabilidade pela obra e com a estrutura da contratação.
4. Retenções tributárias não conciliadas
Serviços de construção, cessão de mão de obra, empreitadas e subempreitadas podem envolver retenções de tributos federais, previdenciários e municipais.
O problema ocorre quando a empresa sofre uma retenção, mas não registra corretamente o valor a compensar. Também pode acontecer o inverso: a construtora deixa de reter um tributo pelo qual era responsável.
A auditoria deve reconciliar:
- notas fiscais emitidas e recebidas;
- contratos;
- comprovantes de pagamento;
- retenções destacadas;
- escriturações fiscais;
- declarações transmitidas;
- guias recolhidas;
- créditos compensados;
- saldos contábeis.
As regras de ISS podem variar conforme o município, a natureza do serviço e o local de execução. Em Belém, a empresa deve consultar a legislação municipal e os procedimentos divulgados pela Secretaria Municipal de Finanças antes de definir a responsabilidade pela retenção.
Retenções não conciliadas afetam o caixa de duas formas. A empresa pode perder créditos por falta de controle ou pagar novamente um tributo que já foi descontado de seu recebimento.
5. Inconsistências no Regime Especial de Tributação
O Regime Especial de Tributação é uma alternativa relevante para determinadas incorporações imobiliárias submetidas ao patrimônio de afetação.
Na regra geral do RET aplicável às incorporações, o pagamento mensal unificado corresponde a 4% das receitas mensais recebidas, reunindo IRPJ, CSLL, PIS/Pasep e Cofins. A opção depende do cumprimento dos requisitos legais e permanece vinculada à incorporação afetada.
O serviço oficial para adesão ao Regime Especial de Tributação apresenta os requisitos e procedimentos aplicáveis às incorporações imobiliárias.
A auditoria deve verificar:
- se o empreendimento atende aos requisitos;
- se a opção foi efetivada corretamente;
- se existe CNPJ próprio da incorporação;
- se o patrimônio de afetação foi constituído;
- se as receitas estão segregadas;
- se os recursos foram movimentados adequadamente;
- se os recolhimentos correspondem aos recebimentos;
- se despesas de diferentes empreendimentos foram misturadas;
- se os livros e controles permitem rastrear cada incorporação.
A falta de segregação entre empreendimentos reduz a confiabilidade da contabilidade e pode comprometer a comprovação dos requisitos do regime.
O tema também deve integrar o planejamento tributário para construtoras , pois a escolha entre regimes não pode ser baseada apenas na alíquota nominal. É necessário avaliar a natureza da atividade, a estrutura contratual, a margem, os créditos e as características de cada obra.
6. Subempreiteiros e fornecedores sem documentação suficiente
A contratação de subempreiteiros é comum, mas precisa ser acompanhada por controles que comprovem a natureza, a execução e o valor do serviço.
Um pagamento registrado apenas com nota fiscal pode não ser suficiente para demonstrar que o serviço foi efetivamente prestado. O dossiê deve reunir, conforme o caso:
- contrato;
- orçamento;
- ordem de serviço;
- medição;
- aceite do responsável técnico;
- nota fiscal;
- comprovante de pagamento;
- documentação trabalhista;
- certidões;
- retenções;
- identificação da obra;
- registros de acesso ao canteiro.
A ausência desses documentos pode gerar custos sem lastro, pagamentos duplicados e dificuldades em fiscalizações ou disputas contratuais.
A auditoria também deve procurar fornecedores com dados bancários repetidos, notas sequenciais, valores arredondados, aditivos frequentes e pagamentos incompatíveis com o avanço físico. Esses sinais não comprovam irregularidade por si só, mas justificam análise adicional.
7. Diferença entre orçamento, avanço físico e resultado contábil
Uma obra pode ter consumido 70% do orçamento e apresentar apenas 45% de execução física. Também pode registrar avanço técnico elevado sem faturamento correspondente.
Essas diferenças precisam ser explicadas. Caso contrário, podem indicar:
- desperdício;
- erro de orçamento;
- compras antecipadas;
- materiais parados;
- retrabalho;
- desvio de insumos;
- medição incorreta;
- aditivos não formalizados;
- custos não contabilizados;
- receitas reconhecidas indevidamente.
A auditoria deve cruzar três dimensões:
- avanço físico da obra;
- execução financeira;
- reconhecimento contábil.
Quando esses dados são analisados em conjunto, a gestão consegue identificar desvios antes que a margem seja completamente consumida.
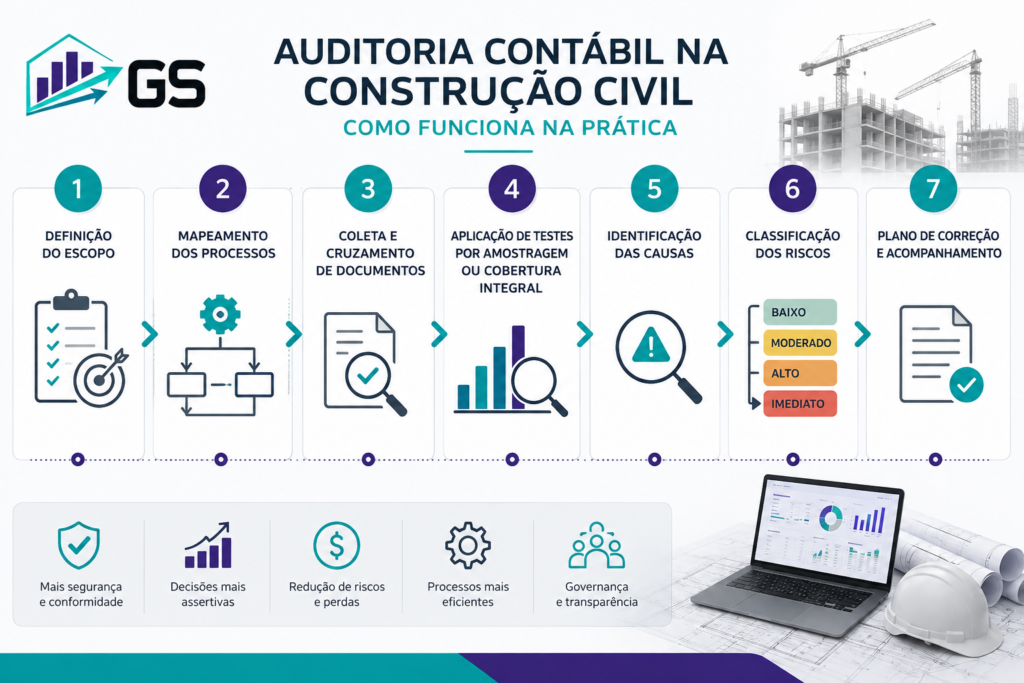
Como funciona a auditoria contábil na construção civil na prática?
O trabalho deve ser organizado de acordo com o porte da empresa, o número de obras e os riscos identificados. Embora o escopo varie, uma auditoria bem estruturada normalmente segue sete etapas.
1. Definição do escopo
Primeiro, são definidos os empreendimentos, períodos, contas e processos que serão examinados.
O escopo pode abranger toda a empresa ou se concentrar em áreas específicas, como:
- custos de uma obra;
- receitas de incorporação;
- folha de pagamento;
- subempreitadas;
- retenções;
- estoque;
- patrimônio de afetação;
- regularização previdenciária;
- fechamento contábil.
2. Mapeamento dos processos
A auditoria acompanha o caminho da informação desde sua origem até o registro contábil.
Uma compra, por exemplo, pode começar na solicitação do engenheiro, passar pela aprovação, gerar pedido, recebimento, nota fiscal, pagamento, entrada no estoque e apropriação ao centro de custo.
Quando uma dessas etapas não deixa evidência suficiente, o controle fica vulnerável.
3. Coleta e cruzamento de documentos
Os registros contábeis são comparados com contratos, medições, notas fiscais, extratos bancários, folhas, relatórios do ERP, controles de estoque e documentos fiscais.
A auditoria não se limita a conferir se os lançamentos fecham matematicamente. Ela verifica se a operação ocorreu, se pertence à empresa, se foi registrada pelo valor correto e se está alocada no período e na obra adequados.
4. Aplicação de testes por amostragem ou cobertura integral
Dependendo do risco, a equipe pode selecionar amostras ou examinar todas as transações de determinada conta.
Contas com pagamentos manuais, fornecedores novos, valores elevados, ajustes frequentes ou documentação incompleta costumam exigir maior cobertura.
5. Identificação das causas
Não basta apontar que uma despesa foi classificada incorretamente. É necessário identificar por que o erro aconteceu.
A causa pode estar em:
- cadastro inadequado;
- falta de treinamento;
- ausência de aprovação;
- integração deficiente;
- plano de contas incompatível;
- erro do ERP;
- comunicação falha entre engenharia e contabilidade.
6. Classificação dos riscos
Os achados podem ser classificados conforme impacto, probabilidade e urgência:
- baixo;
- moderado;
- alto;
- imediato.
Essa priorização evita que a empresa dedique o mesmo esforço a falhas de relevância muito diferente.
7. Plano de correção e acompanhamento
O relatório final deve indicar o problema, a evidência, o impacto, a recomendação, o responsável e o prazo para correção.
Uma auditoria produz mais valor quando as recomendações são acompanhadas até sua implementação. Caso contrário, o diagnóstico pode ser tecnicamente correto, mas não gerar mudanças efetivas nos processos.
Aspectos contábeis, fiscais e operacionais que devem ser revisados
1.Reconhecimento de receitas
Os contratos precisam ser avaliados conforme as obrigações de desempenho, a transferência de controle e os critérios do CPC 47.
Nas incorporações, estimativas de custo, andamento do empreendimento, distratos e alterações contratuais devem ser atualizados periodicamente.
2.Custos de obras e estoques imobiliários
Terrenos, materiais, mão de obra, projetos, licenças e gastos diretamente relacionados ao empreendimento precisam ser classificados de forma consistente.
Despesas administrativas sem vínculo direto não devem ser incorporadas automaticamente ao custo da obra. A apropriação precisa seguir critérios documentados e compatíveis com a natureza do gasto.
3.Folha de pagamento e empreitadas
A empresa deve conciliar trabalhadores, lotações, CNO, folha, eSocial e recolhimentos.
Também precisa diferenciar mão de obra própria, empreitada total, empreitada parcial e subempreitada, pois cada formato produz responsabilidades contratuais, previdenciárias e documentais distintas.
A gestão da folha de pagamento na construção civil deve estar integrada ao cadastro das obras, às lotações tributárias e aos controles de jornada e remuneração.
4.Tributos municipais e estaduais
ISS, retenções e obrigações municipais variam conforme a localização e a natureza do serviço.
No Pará, a empresa também precisa acompanhar comunicações e procedimentos da Secretaria de Estado da Fazenda, além das obrigações estaduais relacionadas às operações que envolvam circulação de mercadorias ou fornecimento de materiais.
5.Reforma Tributária do Consumo
A construção civil será afetada pelas mudanças relacionadas ao IBS e à CBS, incluindo adaptações em documentos fiscais, créditos, contratos, sistemas e formação de preços.
A auditoria deve verificar se os cadastros, ERPs e controles internos estão preparados para registrar os novos campos e reconciliar as informações durante a transição.
6.Segregação patrimonial e financeira
Empreendimentos, sociedades de propósito específico e incorporações submetidas ao patrimônio de afetação precisam manter controles capazes de demonstrar a origem e a aplicação dos recursos.
Transferências entre obras, pagamentos centralizados e despesas compartilhadas devem possuir documentação e critérios de rateio que permitam reconstruir a movimentação de cada projeto.
Tabela de alertas da auditoria na construção civil
| Alerta | Possível consequência | Evidência analisada | Medida preventiva |
| Custos na obra errada | Margem distorcida | Notas, pedidos e centros de custo | Aprovação e vinculação obrigatória por obra |
| Receita reconhecida incorretamente | Lucro inflado ou subestimado | Contratos, medições e recebimentos | Revisão periódica das estimativas |
| Divergências no CNO | Passivo previdenciário | CNO, eSocial, folha e Sero | Conciliação cadastral por empreendimento |
| Retenções não conciliadas | Pagamento em duplicidade | Notas, guias e declarações | Controle mensal de tributos retidos |
| Falhas no RET | Risco fiscal e comprometimento do regime | Receitas, CNPJ e patrimônio de afetação | Segregação contábil e financeira |
| Subempreiteiros sem lastro | Custos sem comprovação | Contratos, medições e pagamentos | Dossiê documental por fornecedor |
| Avanço físico incompatível | Estouro de orçamento | Cronograma, orçamento e contabilidade | Reunião mensal entre engenharia e financeiro |
Principais erros em auditorias de construtoras
1. Analisar apenas os saldos contábeis
Erro: conferir o balancete sem examinar contratos, medições e documentos operacionais.
Impacto: os números podem fechar contabilmente, mas não representar a realidade da obra.
Como evitar: cruzar informações contábeis, financeiras, fiscais e técnicas.
2. Utilizar o mesmo roteiro para todas as obras
Erro: aplicar testes idênticos em empreendimentos com estruturas e riscos diferentes.
Impacto: áreas relevantes podem não receber atenção suficiente.
Como evitar: definir materialidade, prioridades e riscos por empreendimento.
3. Ignorar estimativas de custo
Erro: comparar apenas os valores já realizados.
Impacto: a margem projetada permanece desatualizada mesmo quando o custo para concluir a obra aumentou.
Como evitar: revisar mensalmente o orçamento a realizar e os custos previstos para conclusão.
4. Corrigir lançamentos sem corrigir o processo
Erro: ajustar a contabilidade, mas manter a falha operacional que gerou o problema.
Impacto: a inconsistência volta a ocorrer nos meses seguintes.
Como evitar: identificar a causa e redesenhar o controle interno.
5. Não acompanhar as recomendações
Erro: emitir relatório sem responsáveis e prazos.
Impacto: os riscos permanecem abertos e a auditoria não produz melhoria efetiva.
Como evitar: manter um plano de ação com monitoramento periódico.
6. Desconsiderar a integração entre engenharia e contabilidade
Erro: analisar os dados financeiros sem confrontá-los com o avanço físico e as informações técnicas da obra.
Impacto: custos, medições e receitas podem parecer coerentes nos sistemas, embora não correspondam à execução real.
Como evitar: estabelecer reuniões periódicas entre engenharia, suprimentos, financeiro e contabilidade.
Benefícios da auditoria contábil para construtoras
Maior controle sobre os custos
A empresa identifica desvios, duplicidades, desperdícios e lançamentos incorretos antes que comprometam o empreendimento.
Demonstrações financeiras mais confiáveis
Sócios, bancos e investidores passam a tomar decisões com base em informações mais próximas da realidade econômica.
Redução de riscos fiscais e previdenciários
A conciliação de documentos, declarações, CNO, eSocial, retenções e tributos reduz inconsistências que podem gerar autuações.
Melhor gestão do fluxo de caixa
A empresa consegue separar resultado contábil, faturamento e recebimento, evitando decisões baseadas apenas no saldo bancário.
Maior eficiência operacional
A revisão dos processos reduz retrabalho, pagamentos duplicados, falhas de comunicação e correções no fechamento contábil.
Maior capacidade de crescimento
Controles padronizados facilitam a abertura de novos canteiros, a captação de recursos e a gestão simultânea de vários projetos.
Prevenção de perdas e fraudes
A revisão dos acessos, aprovações, fornecedores e pagamentos fortalece a governança e reduz oportunidades para operações indevidas.
Perguntas frequentes sobre auditoria contábil na construção civil no Pará
1.Quando uma construtora deve realizar auditoria contábil?
A auditoria é recomendada quando existem obras simultâneas, margens divergentes, crescimento acelerado, troca de sistema, entrada de investidores ou dificuldade para conciliar custos e resultados. Revisões preventivas também podem ser realizadas periodicamente.
2.A auditoria contábil é obrigatória para toda construtora?
Não para todas. A obrigatoriedade depende do porte, da estrutura societária e das normas aplicáveis. Mesmo quando não é exigida por lei, pode ser adotada para fortalecer controles, prestar contas a investidores e reduzir riscos.
3.Auditoria contábil e auditoria de obra são a mesma coisa?
Não. A auditoria contábil examina registros, documentos, demonstrações e controles financeiros. A auditoria de obra analisa aspectos técnicos, físicos, orçamentários e de engenharia. Os dois trabalhos podem ser integrados.
4.Quais documentos são solicitados na auditoria?
Normalmente são analisados balancetes, razão contábil, contratos, notas fiscais, extratos, medições, folhas, dados do CNO, declarações fiscais, relatórios de estoque e controles por centro de custo.
5.A auditoria pode identificar impostos pagos incorretamente?
Sim. Ao reconciliar notas, retenções, apurações e recolhimentos, o processo pode identificar pagamentos duplicados, créditos não aproveitados ou diferenças que precisam de revisão tributária específica.
6.Quanto tempo leva uma auditoria em uma construtora?
O prazo depende do número de obras, do período examinado, do volume de documentos e da qualidade dos controles. Uma revisão direcionada tende a ser mais rápida do que uma auditoria completa de toda a operação.
O que a construtora deve priorizar após a auditoria?
A auditoria contábil na construção civil no Pará deve gerar ações práticas, e não apenas um relatório técnico.
As prioridades normalmente incluem:
- corrigir divergências com impacto financeiro imediato;
- regularizar CNO, folha, retenções e obrigações;
- revisar critérios de reconhecimento de receitas;
- reorganizar centros de custos;
- atualizar orçamentos de conclusão;
- documentar medições e subempreitadas;
- segregar empreendimentos sujeitos ao RET;
- integrar engenharia, financeiro e contabilidade;
- criar indicadores mensais por obra;
- acompanhar a implementação das recomendações.
Quando esses controles passam a fazer parte da rotina, a empresa reduz a dependência de ajustes emergenciais e melhora a previsibilidade dos resultados.
Fortaleça o controle das suas obras com a GS
A GS Contadores oferece soluções contábeis, fiscais, tributárias e de auditoria voltadas às particularidades da construção civil em Belém e no Pará.
O trabalho pode envolver análise de custos por empreendimento, revisão de registros contábeis e fiscais, controle de retenções, acompanhamento da folha, regularização de obras e apoio na avaliação do Regime Especial de Tributação.
Uma auditoria preventiva permite identificar falhas antes que elas comprometam a margem, o caixa ou a regularidade dos empreendimentos. Ao integrar contabilidade, tributação e gestão de obras, a construtora ganha maior clareza sobre o desempenho de cada projeto.
Solicite uma análise com a equipe da GS para identificar os principais riscos da estrutura contábil da sua construtora, revisar os controles por obra e preparar a empresa para crescer com mais segurança fiscal e financeira.