
Escolher o ponto comercial, negociar o aluguel e comprar o primeiro estoque antes de validar a atividade pode transformar a abertura de uma empresa em uma sequência de correções caras. O endereço pode não permitir o funcionamento pretendido, o imóvel pode exigir adaptações e o regime tributário escolhido pode reduzir a margem desde as primeiras vendas.
Outro erro recorrente é tratar o CNPJ como o primeiro passo. O cadastro federal faz parte do processo, mas não substitui a consulta de viabilidade, o registro empresarial, a inscrição estadual nem os licenciamentos exigidos conforme a atividade, o município e o grau de risco do estabelecimento.
Para abrir comércio no Pará, também é necessário definir corretamente os CNAEs, estimar o faturamento, projetar as compras, avaliar a folha de pagamento e entender como ICMS, Simples Nacional, Lucro Presumido ou Lucro Real interferem na operação. Essas escolhas afetam impostos, emissão de notas fiscais, créditos tributários e formação do preço de venda.
O processo possui etapas semelhantes às apresentadas no guia de abertura de empresa em Belém , mas precisa ser adaptado ao município, ao endereço e ao tipo de comércio. Este artigo mostra o que deve ser decidido antes do CNPJ e como reduzir o risco de abrir uma loja com estrutura jurídica, fiscal ou financeira inadequada.
O que é necessário para abrir comércio no Pará?
Para abrir comércio no Pará, o empreendedor deve validar o modelo de negócio, definir os CNAEs, realizar a consulta de viabilidade, escolher a natureza jurídica e registrar a empresa na Junta Comercial do Estado do Pará.
Depois do registro, devem ser concluídas as inscrições tributárias e os licenciamentos relacionados ao endereço e à atividade. Um comércio pode precisar de inscrição estadual, alvará municipal, licenciamento do Corpo de Bombeiros, licença sanitária ou ambiental, além da configuração necessária para emitir documentos fiscais.
O que precisa ser decidido antes de solicitar o CNPJ?
Uma abertura segura começa antes do preenchimento dos formulários. O empreendedor precisa transformar a ideia comercial em uma operação projetada, com respostas para questões regulatórias, tributárias e financeiras.
Qual atividade será realmente exercida?
A descrição genérica “abrir uma loja” não é suficiente. É necessário definir:
- quais produtos serão vendidos;
- se haverá venda presencial, digital ou em ambos os canais;
- se a empresa trabalhará no atacado, no varejo ou nas duas modalidades;
- se haverá fabricação, manipulação ou fracionamento;
- se a loja realizará entregas;
- se produtos sujeitos a controles específicos farão parte do mix;
- se haverá importação;
- se a empresa manterá estoque em outro endereço.
Essas informações determinam os códigos da Classificação Nacional de Atividades Econômicas, os órgãos envolvidos no licenciamento e as obrigações aplicáveis.
Uma loja de roupas, por exemplo, apresenta exigências diferentes de um supermercado, uma distribuidora de bebidas, uma farmácia ou um comércio de produtos químicos.
O endereço permite o funcionamento do comércio?
A consulta prévia de viabilidade verifica se as atividades podem ser exercidas no endereço pretendido e se o nome empresarial está disponível.
No processo nacional da Redesim, a consulta de viabilidade antecede a inscrição da pessoa jurídica e o licenciamento. Isso permite identificar possíveis restrições antes da constituição formal da empresa.
No Pará, o Requerimento Universal da JUCEPA centraliza serviços como o pedido de viabilidade, o acompanhamento das solicitações e os procedimentos de registro empresarial.
Assinar um contrato de locação sem essa validação pode gerar gastos com:
- aluguel de um ponto que não admite a atividade;
- multas por rescisão contratual;
- reformas que não poderão ser aproveitadas;
- mudança de endereço;
- alteração do registro empresarial;
- atraso no início das vendas.
Uma medida preventiva é incluir no contrato de locação uma condição relacionada à aprovação da viabilidade e dos licenciamentos necessários.
Qual será a estrutura societária?
Antes do CNPJ, também é preciso decidir quem serão os sócios, qual será a participação de cada um e como a administração funcionará.
O contrato social deve tratar de aspectos como:
- capital social;
- quotas dos sócios;
- poderes de administração;
- distribuição de resultados;
- retirada de pró-labore;
- entrada e saída de sócios;
- regras para transferência de quotas;
- responsabilidades dos administradores;
- atividades da empresa;
- endereço da sede.
Essas cláusulas não devem ser copiadas de um modelo genérico. Elas precisam refletir a operação, os investimentos realizados e os riscos assumidos por cada participante.
Quanto a empresa precisará para começar?
O capital necessário não corresponde apenas ao custo do registro. O planejamento deve considerar:
- caução ou antecipação de aluguel;
- reforma e adequação do imóvel;
- mobiliário;
- equipamentos;
- sistema de gestão;
- computadores e frente de caixa;
- estoque inicial;
- embalagens;
- marketing;
- salários e encargos;
- taxas de cartão;
- despesas com licenças;
- capital de giro;
- reserva para os primeiros meses.
Uma loja pode vender bem e ainda enfrentar falta de caixa se precisar pagar os fornecedores antes de receber pelas vendas parceladas. Por isso, a projeção deve ser complementada por um fluxo de caixa para comércio que considere prazos, sazonalidade, reposição de estoque e despesas recorrentes.
Como abrir comércio no Pará na prática?
O fluxo pode variar conforme o município, a atividade econômica e o grau de risco. Entretanto, uma abertura estruturada normalmente envolve as etapas abaixo.
1. Elaborar o estudo de viabilidade econômica
Antes da formalização, projete:
- investimento inicial;
- faturamento mensal esperado;
- margem bruta;
- despesas fixas;
- despesas variáveis;
- necessidade de estoque;
- prazo médio de recebimento;
- prazo médio de pagamento;
- ponto de equilíbrio;
- necessidade de capital de giro.
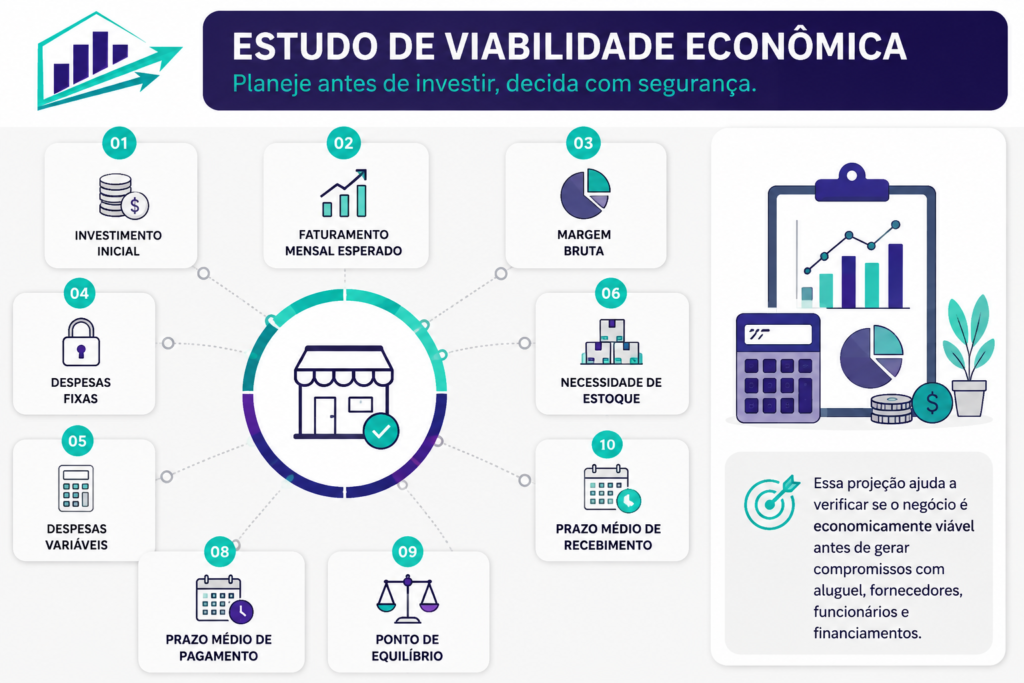
Essa projeção ajuda a verificar se o negócio é economicamente viável antes de gerar compromissos com aluguel, fornecedores, funcionários e financiamentos.
2. Definir os CNAEs e as atividades da empresa
O CNAE principal deve representar a atividade com maior relevância econômica. As demais operações realizadas de forma habitual podem ser incluídas como atividades secundárias.
Uma escolha inadequada pode provocar:
- enquadramento tributário incorreto;
- incompatibilidade com o endereço;
- ausência de licença obrigatória;
- impedimento de optar pelo Simples Nacional;
- emissão incorreta de notas fiscais;
- problemas com bancos, fornecedores e marketplaces.
O CNAE não deve ser escolhido apenas porque apresenta uma descrição semelhante ao negócio. É necessário verificar o que a empresa efetivamente fará, inclusive atividades acessórias e canais de venda.
3. Solicitar a consulta de viabilidade
A viabilidade cruza informações sobre o nome empresarial, as atividades econômicas e o endereço informado.
A JUCEPA disponibiliza o pedido por meio de seu ambiente integrado. Se o município ainda exigir procedimentos complementares ou se a atividade depender de análise específica, outras consultas poderão ser necessárias.
4. Definir a natureza jurídica e preparar o contrato social
Entre as estruturas mais utilizadas estão:
- empresário individual;
- sociedade limitada unipessoal;
- sociedade limitada com dois ou mais sócios.
A escolha deve considerar proteção patrimonial, entrada de investidores, regras de administração, continuidade da empresa e responsabilidades dos envolvidos.
A sociedade limitada unipessoal permite constituir uma empresa limitada com apenas um titular, sem a necessidade de incluir um sócio meramente formal.
5. Registrar a empresa na JUCEPA
Depois da aprovação da viabilidade e da preparação do ato constitutivo, o processo segue para registro na Junta Comercial do Estado do Pará.
O protocolo pode exigir documentos dos titulares ou sócios, assinatura digital, informações cadastrais e pagamento das taxas correspondentes ao tipo jurídico e ao ato solicitado.
6. Concluir a inscrição no CNPJ
A inscrição federal é integrada ao fluxo da Redesim. O CNPJ identifica a pessoa jurídica perante a Receita Federal, mas sua emissão não significa que todas as autorizações para funcionamento estejam concluídas.
No portal oficial para abrir um CNPJ pela Redesim , o processo é organizado em consulta de viabilidade, inscrição e obtenção das licenças estaduais e municipais.
Portanto, receber o número do CNPJ não autoriza automaticamente a abertura das portas nem o início das vendas.
7. Solicitar a inscrição estadual
Empresas que realizam operações habituais de circulação de mercadorias normalmente precisam de inscrição estadual para cumprir as obrigações relacionadas ao ICMS.
A inscrição estadual definitiva na SEFA do Pará integra o Cadastro de Contribuintes do ICMS e deve apresentar dados compatíveis com o registro empresarial, o CNPJ, o endereço e as atividades econômicas.
Sem a regularização estadual, o comércio pode ter dificuldades para emitir notas fiscais, comprar de distribuidores ou movimentar mercadorias de forma regular.
8. Obter licenças e autorizações
O licenciamento verifica se a empresa atende às exigências dos órgãos responsáveis pelo uso do imóvel, segurança, saúde, meio ambiente e funcionamento da atividade.
Dependendo da operação, podem ser necessários:
- alvará de localização e funcionamento;
- licenciamento do Corpo de Bombeiros;
- licença sanitária;
- licença ambiental;
- autorização para publicidade externa;
- licença para manipulação de alimentos;
- registros em órgãos setoriais.
A etapa de licenciamento empresarial ocorre após a inscrição e envolve os órgãos competentes conforme a atividade e a classificação de risco.
As regras municipais podem variar. Uma loja em Belém pode seguir procedimentos diferentes de um estabelecimento em Ananindeua, Marabá, Santarém, Castanhal ou Parauapebas.
9. Configurar a emissão de documentos fiscais
Antes da primeira venda, a empresa precisa definir:
- documento fiscal utilizado;
- série e numeração;
- certificado digital, quando necessário;
- cadastro tributário dos produtos;
- NCM;
- CST ou CSOSN;
- CFOP;
- regras de ICMS;
- tratamentos de PIS e Cofins durante a transição;
- integração entre vendas e estoque;
- procedimentos de emissão em contingência.
Um sistema de vendas sem parametrização tributária adequada pode repetir o mesmo erro em todas as operações, afetando impostos, estoques e preços.
10. Organizar a rotina contábil, fiscal e financeira
A empresa também precisa estabelecer processos para:
- envio de notas e documentos;
- conciliação bancária;
- controle de caixa;
- inventário;
- folha de pagamento;
- contas a pagar e a receber;
- apuração de tributos;
- obrigações acessórias;
- controle do ativo imobilizado;
- elaboração da demonstração de resultados.
A abertura não termina com a emissão das licenças. O comércio precisa iniciar as atividades com rotinas capazes de manter a conformidade e produzir informações úteis para a gestão.
Etapas para abrir um comércio no Pará
| Etapa | Decisão ou procedimento | Principal risco quando ignorado |
| Modelo de negócio | Definir produtos, canais e público | Investimento incompatível com a demanda |
| Projeção financeira | Estimar vendas, custos, margem e caixa | Falta de capital de giro |
| CNAEs | Classificar as atividades exercidas | Tributação ou licenciamento incorreto |
| Viabilidade | Validar nome, atividade e endereço | Alugar um imóvel inadequado |
| Estrutura societária | Definir sócios, capital e administração | Conflitos e responsabilidades mal distribuídas |
| Registro | Protocolar o ato na JUCEPA | Empresa sem constituição regular |
| CNPJ | Concluir a inscrição federal | Cadastro incompatível com o ato registrado |
| Inscrição estadual | Regularizar as operações sujeitas ao ICMS | Impedimento para emitir notas e comprar mercadorias |
| Licenciamento | Obter autorizações conforme atividade e risco | Multas, interdição ou atraso na abertura |
| Sistema fiscal | Parametrizar produtos e documentos | Impostos e preços calculados incorretamente |
Como escolher o regime tributário antes da abertura?
A escolha do regime deve ser feita por simulação, e não pela preferência automática pelo Simples Nacional. Faturamento, margem, folha, produtos, fornecedores e operações interestaduais precisam ser analisados em conjunto.
1.Simples Nacional
O Simples Nacional reúne diferentes tributos em uma guia e pode simplificar a rotina das microempresas e empresas de pequeno porte.
No comércio, as receitas são normalmente relacionadas ao Anexo I, mas a apuração efetiva depende da receita acumulada e do tratamento fiscal de cada operação.
Para ingressar no regime, a empresa precisa cumprir os requisitos legais e formalizar a opção. O serviço oficial para optar pelo Simples Nacional orienta que as empresas em início de atividade realizem o pedido pelo módulo disponível na Redesim, observando o momento e as condições aplicáveis.
Mesmo no Simples, o empresário precisa avaliar:
- substituição tributária;
- antecipação de ICMS;
- produtos monofásicos;
- receitas com tratamentos diferentes;
- limites de faturamento;
- compras interestaduais;
- margem efetiva;
- impactos da Reforma Tributária.
Nem toda receita será necessariamente tributada da mesma forma dentro da apuração.
2.Lucro Presumido
No Lucro Presumido, IRPJ e CSLL são calculados com base em percentuais legais de presunção, enquanto os demais tributos seguem regras próprias.
O regime pode ser avaliado por negócios com margens compatíveis, mas a análise precisa incluir PIS, Cofins, ICMS, folha de pagamento e obrigações acessórias.
Uma empresa com margem real baixa pode recolher IRPJ e CSLL sobre uma base presumida superior ao lucro efetivamente gerado.
3.Lucro Real
No Lucro Real, IRPJ e CSLL são calculados sobre o resultado fiscal ajustado.
O regime exige maior controle contábil, mas pode ser adequado quando a empresa apresenta:
- margens reduzidas;
- despesas relevantes;
- resultados oscilantes;
- prejuízos fiscais;
- operações que geram créditos;
- estrutura de maior porte.
A escolha não deve considerar apenas a complexidade operacional. É necessário comparar a carga total, o fluxo de caixa e os efeitos de cada alternativa sobre os preços.
Uma consultoria tributária para comércio no Pará pode confrontar os regimes com base no faturamento projetado, no mix de produtos, nas compras, nos créditos fiscais e na margem esperada.
Aspectos técnicos e fiscais que exigem atenção
ICMS
O ICMS é um dos principais tributos do comércio. A operação pode envolver:
- débito e crédito;
- substituição tributária;
- antecipação;
- diferencial de alíquotas;
- benefícios fiscais;
- compras interestaduais;
- transferências;
- devoluções;
- bonificações.
A tributação depende do produto, da origem, do destino, do regime da empresa e das regras estaduais aplicáveis.
Cadastro de produtos
Cada item deve conter informações como:
- descrição completa;
- código interno;
- NCM;
- unidade de medida;
- origem;
- custo;
- tributação;
- preço de venda;
- fornecedor;
- código de barras.
Erros de cadastro interferem na nota fiscal, na apuração dos tributos, no estoque e na formação dos preços.
Alvarás e grau de risco
Atividades classificadas como de baixo risco podem ter procedimentos simplificados, mas isso não elimina automaticamente todas as obrigações.
A dispensa de determinado ato público não afasta deveres relacionados a:
- uso regular do imóvel;
- segurança;
- regras sanitárias;
- meio ambiente;
- defesa do consumidor;
- acessibilidade;
- posturas municipais.
O enquadramento deve ser verificado no município onde o estabelecimento funcionará.
Reforma Tributária do Consumo
Empresas abertas durante a transição já precisam considerar os efeitos da CBS e do IBS em seus sistemas, contratos, cadastros e projeções.
O regime escolhido agora deve ser comparado não apenas com as regras atuais, mas também com os impactos das próximas etapas da reforma sobre créditos, documentos fiscais, fornecedores e preços.
Obrigações acessórias e rotina documental
Depois da abertura, a empresa poderá ter de entregar escriturações, declarações e informações fiscais, contábeis e trabalhistas de acordo com seu regime e sua operação.
A organização deve incluir:
- armazenamento de notas fiscais;
- conciliação das vendas com os recebimentos;
- controle de inventário;
- fechamento do caixa;
- envio de documentos à contabilidade;
- controle dos certificados digitais;
- monitoramento de pendências fiscais;
- atualização cadastral nos órgãos competentes.
Quando uma empresa inicia sem esses processos, a regularização posterior tende a exigir reconstrução de informações, correção de documentos e pagamento de multas. O conteúdo sobre regularização de empresas em Belém mostra como pendências cadastrais, fiscais e trabalhistas podem comprometer a continuidade da operação.
Principais erros ao abrir comércio no Pará
1. Alugar o ponto antes da viabilidade
Erro: assinar o contrato antes de confirmar se a atividade pode funcionar no endereço.
Impacto: despesas com aluguel, reforma, mudança e alterações cadastrais.
Como evitar: condicionar a locação à aprovação da viabilidade e dos órgãos licenciadores.
2. Escolher CNAEs genéricos
Erro: cadastrar atividades sem analisar o que será vendido e como a operação funcionará.
Impacto: impostos incorretos, falta de licença e incompatibilidade com o endereço.
Como evitar: mapear produtos, canais de venda e atividades antes do registro.
3. Abrir no Simples Nacional sem simulação
Erro: presumir que o regime simplificado sempre cobra menos.
Impacto: carga tributária incompatível com a margem e com o mix de produtos.
Como evitar: comparar os regimes considerando faturamento, compras, folha, créditos e operações fiscais.
4. Iniciar sem capital de giro
Erro: utilizar todo o investimento na estrutura e no estoque inicial.
Impacto: falta de recursos para pagar aluguel, salários, tributos e fornecedores.
Como evitar: projetar o ciclo financeiro e reservar caixa para os primeiros meses.
5. Confundir CNPJ com autorização de funcionamento
Erro: iniciar as vendas assim que a inscrição federal é emitida.
Impacto: atuação sem licenças, risco de multa e possível interdição.
Como evitar: concluir a inscrição estadual, os licenciamentos e a configuração fiscal antes da abertura.
6. Configurar o sistema sem revisão tributária
Erro: importar cadastros genéricos ou utilizar parâmetros de terceiros sem validação.
Impacto: notas incorretas, recolhimentos indevidos, estoques inconsistentes e preços distorcidos.
Como evitar: revisar NCM, CFOP, CST, CSOSN, alíquotas e regras de cada categoria.
Benefícios de planejar a abertura antes do CNPJ
Redução dos custos iniciais
A validação do endereço evita aluguéis, reformas e mudanças que não poderão ser aproveitados.
Tributação mais eficiente
A simulação permite escolher o regime de acordo com faturamento, margem, produtos, fornecedores e perfil da operação.
Maior segurança fiscal
CNAEs, cadastros e documentos coerentes reduzem riscos de autuação, rejeições e inconsistências.
Eficiência operacional desde o início
Processos de compra, estoque, caixa e emissão fiscal começam de forma integrada.
Proteção do capital de giro
A projeção financeira reduz o risco de consumir todo o recurso disponível antes da geração de receitas suficientes.
Crescimento mais estruturado
A empresa nasce com informações que permitem avaliar novos produtos, filiais, contratações e canais de venda.
Perguntas frequentes sobre abrir comércio no Pará
1.É possível abrir comércio no Pará totalmente pela internet?
Grande parte do processo é digital e integrada pela Redesim e pelos serviços da JUCEPA. Contudo, a atividade ou o imóvel podem exigir vistorias, documentos complementares e procedimentos específicos dos órgãos licenciadores.
2.Preciso de inscrição estadual para uma loja?
Em regra, empresas que comercializam mercadorias e são contribuintes do ICMS precisam de inscrição estadual. O enquadramento deve ser confirmado conforme os CNAEs e as operações realizadas.
3.Posso emitir notas assim que receber o CNPJ?
Não necessariamente. A empresa precisa concluir os cadastros fiscais, obter as autorizações aplicáveis e configurar o sistema emissor antes de iniciar as operações.
4.Toda loja precisa de alvará?
A exigência depende da atividade, do grau de risco e das regras municipais. Algumas operações podem ter procedimentos simplificados ou dispensas específicas, mas ainda precisam cumprir normas de segurança, zoneamento e funcionamento.
5.Quanto custa abrir comércio no Pará?
O custo varia conforme natureza jurídica, município, atividade, licenças, certificado digital, estrutura e honorários profissionais. O investimento principal costuma estar no ponto, na reforma, nos equipamentos, no estoque e no capital de giro.
6.MEI pode abrir comércio?
Sim, desde que a ocupação esteja autorizada, o empreendedor cumpra as condições do regime e respeite o limite de receita aplicável. A lista oficial de ocupações permitidas ao MEI deve ser consultada antes da formalização.
O que deve estar definido antes de iniciar o processo?
Para abrir comércio no Pará com menor risco, o empreendedor deve definir:
- atividade principal e atividades secundárias;
- produtos e canais de venda;
- localização e viabilidade do imóvel;
- investimento e capital de giro;
- sócios e regras de administração;
- CNAEs;
- natureza jurídica;
- regime tributário;
- licenças exigidas;
- sistema de gestão e emissão fiscal;
- rotina contábil e financeira;
- política de preços e estoque.
O CNPJ deve formalizar uma operação que já foi estudada. Quando essas decisões são deixadas para depois, a empresa pode nascer com problemas que exigirão alterações contratuais, cadastrais e tributárias.
Abra seu comércio com planejamento e suporte da GS
A GS Contadores oferece serviços de abertura de empresas, contabilidade, consultoria tributária, auditoria e BPO financeiro para negócios que precisam iniciar suas atividades com uma estrutura mais segura.
Na abertura de um comércio, o suporte pode envolver análise dos CNAEs, definição da natureza jurídica, comparação dos regimes tributários, orientação sobre registros e organização das rotinas fiscais, contábeis e financeiras.
Esse planejamento permite avaliar o impacto dos impostos, estruturar a emissão fiscal, proteger o capital de giro e reduzir o risco de correções depois do início das vendas.
Antes de assinar o contrato do ponto ou comprar o estoque inicial, solicite uma análise com a equipe da GS . O diagnóstico prévio ajuda a verificar a viabilidade do negócio e a preparar a empresa para operar de forma regular desde a primeira venda.