
A rotina de um médico que atende como pessoa jurídica envolve decisões que vão muito além de emitir notas fiscais e entregar declarações. Forma de contratação, especialidade exercida, faturamento, folha de pagamento, distribuição de lucros e estrutura do consultório podem alterar de maneira significativa a tributação do negócio.
No Pará, essa análise também precisa considerar obrigações municipais, emissão de NFS-e, licenciamento, enquadramento da atividade e a maneira como os serviços médicos são efetivamente prestados.
Um profissional que atende em hospitais, por exemplo, possui uma estrutura diferente daquela de uma clínica com funcionários, equipamentos, imóvel próprio e diferentes fontes de receita.
Outro ponto ganhou ainda mais relevância em 2026: a transição da Reforma Tributária do Consumo.
Médicos, clínicas e demais empresas da saúde precisam acompanhar as mudanças relacionadas à CBS, ao IBS, aos documentos fiscais e ao tratamento diferenciado previsto para determinados serviços de saúde.
Por isso, escolher contabilidade para médicos no Pará exige avaliar se o escritório conhece as particularidades da atividade médica e consegue transformar números, regras fiscais e mudanças legislativas em decisões aplicáveis ao negócio.
Como escolher uma contabilidade para médicos no Pará?
Uma contabilidade para médicos no Pará deve combinar domínio das regras tributárias da atividade médica com conhecimento da realidade operacional de consultórios, clínicas e sociedades empresárias da área da saúde.
O suporte adequado precisa analisar regime tributário, Fator R, pró-labore, distribuição de lucros, emissão de notas, folha de pagamento, obrigações municipais e impactos da Reforma Tributária.
Mais do que cumprir prazos, o contador deve fornecer informações que ajudem o médico a decidir como estruturar, administrar e expandir sua empresa.
Um dos primeiros pontos dessa avaliação é comparar corretamente o regime tributário para clínicas e consultórios médicos, considerando os números reais da operação e não apenas a alíquota inicial de cada regime.
Por que a contabilidade médica exige uma análise específica?
Uma empresa médica não deveria ser tratada como qualquer outra prestadora de serviços.
Dois profissionais com faturamentos semelhantes podem ter cargas tributárias diferentes porque possuem estruturas distintas. Um deles pode trabalhar sozinho, sem empregados, recebendo de hospitais.
Outro pode manter clínica própria, secretária, profissionais contratados, equipamentos, aluguel e despesas operacionais relevantes.
Essa diferença interfere diretamente na análise tributária.
No Simples Nacional, por exemplo, medicina está entre as atividades sujeitas ao chamado Fator R.
Quando a relação entre a folha de salários e a receita bruta acumuladas nos 12 meses anteriores alcança 28% ou mais, a tributação pode ocorrer pelo Anexo III. Abaixo desse percentual, a atividade fica sujeita ao Anexo V, conforme as regras aplicáveis.
Por esse motivo, profissionais que avaliam o regime simplificado precisam compreender como funciona o Simples Nacional para profissionais da saúde e quais elementos interferem no cálculo.
A própria Receita Federal apresenta as regras do Anexo V relacionadas ao Fator R, incluindo o parâmetro inferior a 28% para as atividades sujeitas a essa sistemática.
Isso significa que analisar apenas o faturamento não basta. Pró-labore, folha, encargos e crescimento da receita precisam ser acompanhados conjuntamente.
Há ainda profissionais para os quais o Lucro Presumido pode apresentar características mais adequadas.
Em situações específicas, determinadas atividades médicas e hospitalares podem ter tratamento diferenciado na determinação das bases de IRPJ e CSLL, mas o enquadramento depende do serviço efetivamente prestado, da estrutura jurídica e do cumprimento dos requisitos legais.
Escolher o regime apenas pela menor alíquota aparente é, portanto, uma decisão incompleta.
O que uma contabilidade especializada deve analisar antes de recomendar um regime?
A primeira pergunta não deveria ser apenas “qual regime paga menos imposto?”, mas sim “como essa atividade médica realmente funciona?”.
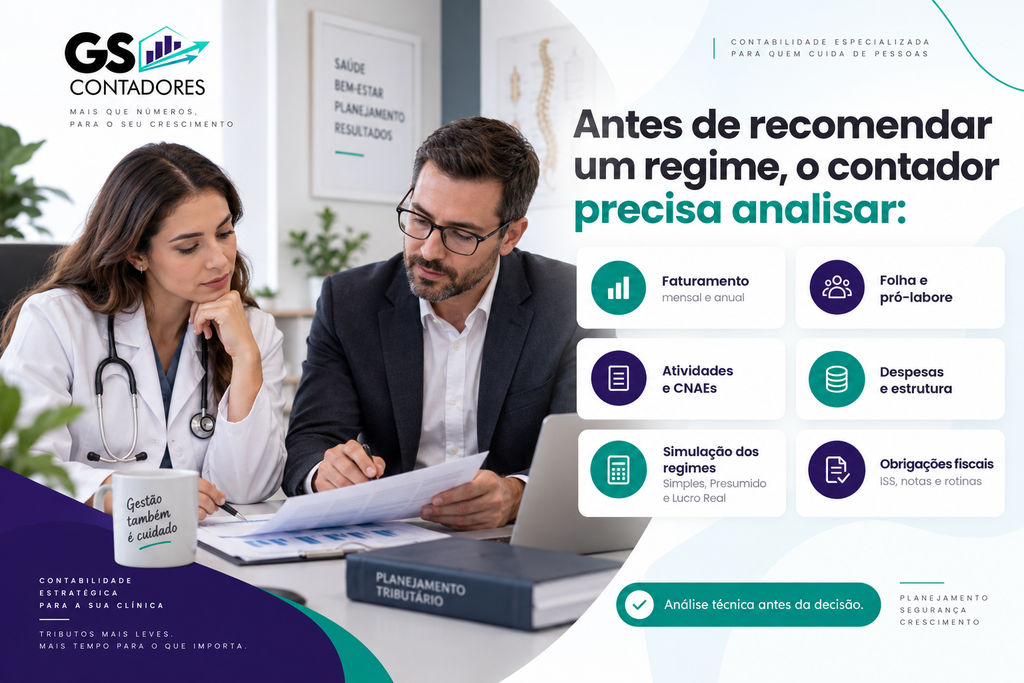
Uma avaliação consistente considera, entre outros fatores:
- faturamento mensal e anual;
- especialidade e procedimentos executados;
- receitas provenientes de consultas, exames e outros serviços;
- pagamentos realizados por hospitais, clínicas, pacientes e operadoras;
- número de sócios;
- folha de salários;
- valor do pró-labore;
- estrutura física utilizada;
- despesas operacionais;
- possibilidade de crescimento;
- distribuição de resultados;
- regras de ISS do município;
- situação cadastral, societária e sanitária.
Esse diagnóstico evita comparações superficiais entre Simples Nacional, Lucro Presumido e Lucro Real.
Simples Nacional e o Fator R
O Simples Nacional pode ser interessante para determinados negócios médicos, mas não existe uma alíquota única para a profissão.
Para atividades médicas sujeitas ao Fator R, o cálculo considera a proporção entre a folha de salários e a receita bruta nos períodos definidos pela legislação.
Quando o resultado alcança o percentual exigido pela regra, a atividade pode ser tributada pelo Anexo III. Quando fica abaixo desse limite, a tributação pode ocorrer pelo Anexo V.
Isso faz com que alterações no pró-labore, contratações ou crescimento do faturamento possam modificar a tributação ao longo do tempo. O acompanhamento precisa ser periódico, e não feito apenas no momento da abertura da empresa ou da opção pelo regime.
Lucro Presumido exige análise da atividade médica real
No Lucro Presumido, muitos serviços profissionais estão sujeitos a percentuais de presunção próprios. Entretanto, a legislação e as interpretações da Receita Federal admitem tratamento distinto para determinados serviços hospitalares e de auxílio diagnóstico e terapia, desde que sejam cumpridos requisitos específicos.
Em Solução de Consulta publicada pela Receita Federal, foi reconhecida, nas situações que atendem aos requisitos legais, a aplicação dos percentuais de presunção de 8% para IRPJ e 12% para CSLL sobre determinadas receitas decorrentes de serviços hospitalares e de auxílio diagnóstico e terapia.
Entre os pontos analisados estão a natureza dos serviços, a organização da prestadora como sociedade empresária e o atendimento às normas sanitárias aplicáveis. Isso significa que simples consultas médicas não devem ser automaticamente tratadas como serviços hospitalares para fins tributários.
Portanto, não é correto assumir que toda clínica ou todo médico no Lucro Presumido pode utilizar bases reduzidas.
E quando o Lucro Real entra na análise?
Embora seja menos comum para estruturas médicas menores, o Lucro Real não deve ser descartado automaticamente.
Empresas com margens específicas, volume relevante de custos e despesas, estruturas maiores ou operações mais complexas podem exigir uma comparação mais ampla.
A decisão deve partir de projeções concretas. O regime adequado é aquele que apresenta uma combinação coerente entre tributação, conformidade, estrutura operacional, fluxo de caixa e previsibilidade, e não simplesmente o menor percentual nominal.
Como funciona a contabilidade para médicos na prática?
Uma estrutura contábil organizada acompanha o médico durante todo o ciclo da empresa. Na prática, o trabalho envolve etapas que precisam conversar entre si.
- Entendimento da operação: identificação de como a receita é gerada, incluindo consultas particulares, atendimentos hospitalares, plantões, procedimentos, exames, convênios ou serviços prestados por intermédio de outras clínicas.
- Revisão societária e cadastral: CNAEs, objeto social e natureza jurídica precisam representar as atividades realmente realizadas.
- Simulação dos regimes tributários: comparação entre Simples Nacional, Lucro Presumido e, quando pertinente, Lucro Real utilizando dados do próprio negócio.
- Organização do pró-labore e dos resultados: definição de processos contábeis para distinguir remuneração pelo trabalho dos sócios e distribuição de lucros regularmente apurados.
- Controle fiscal e emissão de notas: acompanhamento da documentação fiscal e da compatibilidade entre serviços prestados, faturamento e registros contábeis.
- Monitoramento dos indicadores: acompanhamento de faturamento, folha, despesas, tributos, margem e fluxo financeiro para identificar mudanças que exijam nova análise.
Por que a revisão societária e cadastral merece atenção?
Um cadastro incompatível com a operação pode gerar problemas na emissão fiscal, no enquadramento tributário ou na aplicação de tratamentos destinados a atividades específicas.
Quando a clínica amplia o portfólio de serviços, incorpora exames, procedimentos ou outras atividades, a estrutura cadastral também precisa ser revisada para verificar se continua refletindo o funcionamento real da empresa.
Pró-labore e distribuição de lucros não são a mesma coisa
O pró-labore corresponde à remuneração atribuída ao sócio pelo trabalho desempenhado na empresa e possui efeitos tributários e previdenciários próprios.
Já a distribuição de lucros depende dos resultados apurados e da qualidade da escrituração contábil.
Por isso, simplesmente transferir recursos da conta da empresa para a conta pessoal do médico sem classificação e documentação adequadas pode gerar inconsistências.
Manter escrituração contábil organizada é uma forma de demonstrar como os resultados da empresa foram efetivamente apurados.
Quais aspectos fiscais e tributários precisam de atenção em 2026?
O ano de 2026 adicionou uma nova camada à gestão tributária de médicos e clínicas.
A Reforma Tributária do Consumo está em período de transição. A Receita Federal explica o cronograma da Reforma Tributária do Consumo e informa que 2026 é o ano de teste da CBS e do IBS, dentro das regras estabelecidas para essa etapa.
Para a área médica, acompanhar a Reforma Tributária para a área médica no Pará ajuda a compreender por que classificação de serviços, emissão fiscal, custos, contratos e regime tributário precisam ser revistos de forma integrada.
Serviços de saúde possuem tratamento específico no IBS e na CBS
A regulamentação da Reforma Tributária estabeleceu tratamento diferenciado para determinados serviços de saúde.
A Lei Complementar nº 214/2025 disciplina o IBS, a CBS e o Imposto Seletivo e prevê redução de 60% das alíquotas para os serviços de saúde abrangidos pelas regras e anexos correspondentes.
Isso não significa uma redução automática de 60% sobre toda a carga tributária de uma clínica. A regra está relacionada às alíquotas do IBS e da CBS aplicáveis às operações enquadradas no tratamento favorecido.
Por isso, será necessário identificar corretamente os serviços prestados e acompanhar a regulamentação e os documentos fiscais utilizados pela empresa.
Documentos fiscais também entram na transição
A implementação de CBS e IBS exige adaptação progressiva dos documentos fiscais eletrônicos, sistemas e cadastros utilizados pelas empresas.
Para clínicas e consultórios, isso reforça a necessidade de revisar dados cadastrais, descrição dos serviços, classificação das operações e integrações entre sistemas financeiros, fiscais e contábeis.
Escolher uma contabilidade em 2026, portanto, também significa verificar se o escritório acompanha os ajustes necessários para os próximos estágios da Reforma Tributária.
Simples Nacional, Lucro Presumido ou Lucro Real: o que avaliar?
Não existe uma resposta única para todos os médicos. A comparação precisa considerar a realidade financeira, operacional e societária de cada empresa.
| Regime | O que merece análise na atividade médica | Ponto de atenção |
| Simples Nacional | Receita, folha, pró-labore e Fator R | Mudanças na relação entre folha e faturamento podem alterar a tributação entre os Anexos III e V |
| Lucro Presumido | Tipo de serviço, faturamento, estrutura jurídica e requisitos aplicáveis | Nem todo serviço médico pode utilizar percentuais diferenciados de presunção |
| Lucro Real | Lucro efetivo, custos, despesas, margem e estrutura financeira | Exige controles contábeis e fiscais mais detalhados |
| Comparação entre regimes | Custo tributário total e projeções futuras | A menor alíquota nominal nem sempre representa o menor custo efetivo |
Essa comparação não substitui uma simulação individual. Ela mostra justamente por que uma análise baseada apenas no faturamento tende a produzir conclusões incompletas.
Para aprofundar essa avaliação, o conteúdo sobre tributação para clínicas médicas em Belém detalha outros fatores que precisam ser considerados na escolha do regime e na organização fiscal da empresa.
Equiparação hospitalar serve para qualquer médico?
Não. O tratamento tributário associado aos serviços hospitalares não deve ser aplicado automaticamente a qualquer profissional ou clínica médica.
A expressão “equiparação hospitalar” é utilizada no mercado para se referir ao tratamento tributário permitido a determinados serviços no Lucro Presumido, desde que a atividade e a estrutura atendam aos requisitos previstos na legislação e nas interpretações da Receita Federal.
Entre os serviços que podem exigir análise estão atividades de auxílio diagnóstico e terapia, patologia clínica, imagenologia, anatomia patológica, citopatologia, medicina nuclear e outros serviços enquadrados nas regras correspondentes.
Além da natureza do serviço, devem ser verificados requisitos como organização empresarial e atendimento às normas sanitárias aplicáveis.
Por isso, promessas de redução tributária generalizada para qualquer clínica ou consultório precisam ser avaliadas com cautela.
Uma análise técnica deve verificar procedimento por procedimento, documentação, estrutura societária e condições operacionais antes de concluir pela aplicação do tratamento.
Quais obrigações operacionais uma clínica no Pará precisa organizar?
Além dos tributos federais, a operação médica pode envolver inscrição municipal, NFS-e, ISS, alvarás, licenciamento sanitário, obrigações trabalhistas e registros específicos da atividade.
As exigências municipais variam conforme a cidade onde a empresa está estabelecida.
Por isso, uma clínica localizada em Belém pode ter procedimentos administrativos diferentes daqueles exigidos em outros municípios do Pará.
Uma clínica com estrutura física, funcionários, equipamentos e diferentes profissionais também apresenta necessidades distintas de um médico que presta serviços utilizando instalações de terceiros.
O contador precisa compreender a operação antes de definir o fluxo fiscal e contábil.
Separação entre finanças pessoais e empresariais
Outro ponto que merece atenção é a separação entre o patrimônio do médico e os recursos da empresa.
Receber pela pessoa jurídica e utilizar a conta empresarial indiscriminadamente para despesas particulares prejudica a leitura financeira do negócio e dificulta a correta classificação contábil das movimentações.
Uma rotina financeira organizada facilita a identificação do resultado, a definição das retiradas dos sócios e a produção de informações confiáveis para decisões futuras.
Principais erros na contabilidade de médicos
1. Escolher o regime apenas pela alíquota inicial
Comparar somente percentuais ignora Fator R, folha, pró-labore, ISS, faturamento, estrutura operacional e características dos serviços prestados.
Como evitar: trabalhar com simulações completas e projeções baseadas nos números da empresa.
2. Não acompanhar o Fator R
Médicos enquadrados no Simples Nacional podem sofrer alterações na tributação conforme a relação entre folha e receita se modifica.
Como evitar: acompanhar o indicador periodicamente e avaliar seus efeitos antes de tomar decisões relacionadas a pró-labore ou contratações.
3. Confundir pró-labore com distribuição de lucros
Retirar dinheiro da empresa sem classificação adequada prejudica a organização contábil e pode gerar inconsistências fiscais e previdenciárias.
Como evitar: definir uma política de remuneração dos sócios respaldada por escrituração contábil e documentação adequada.
4. Aplicar tratamento de serviços hospitalares sem cumprir requisitos
A utilização indevida de percentuais diferenciados no Lucro Presumido pode provocar diferenças de IRPJ e CSLL, além de juros e penalidades.
Como evitar: analisar a natureza de cada serviço, a estrutura societária e o atendimento aos requisitos legais antes de aplicar qualquer tratamento específico.
5. Misturar movimentações pessoais e empresariais
A ausência de separação financeira dificulta a identificação do resultado da atividade e reduz a qualidade das informações disponíveis para o médico.
Como evitar: utilizar contas separadas, organizar retiradas e registrar corretamente as movimentações.
6. Procurar o contador apenas quando aparece um imposto
Uma contabilidade que recebe informações somente depois de a decisão ter sido tomada perde parte importante de sua capacidade de orientação.
Como evitar: envolver o suporte contábil antes de decisões sobre expansão, contratação, novos serviços, investimentos, mudanças societárias ou alteração de regime.
Quais são os benefícios de uma contabilidade médica bem estruturada?
O primeiro benefício é a previsibilidade.
Quando faturamento, folha, impostos, despesas e resultados são acompanhados com regularidade, o médico consegue entender quanto a empresa realmente gera de resultado e qual parcela pode ser retirada sem comprometer a operação.
Outro ganho está na segurança fiscal. CNAEs coerentes, documentação organizada, escrituração contábil, emissão de notas e cálculo tributário compatível com a atividade reduzem o risco de inconsistências.
Há também impacto direto sobre a tomada de decisão. Uma clínica que conhece sua margem consegue avaliar com mais precisão se pode:
- contratar novos profissionais;
- ampliar instalações;
- adquirir equipamentos;
- abrir outra unidade;
- negociar contratos com hospitais e convênios;
- rever preços e procedimentos;
- planejar o fluxo de caixa.
Por fim, a análise tributária deixa de ocorrer apenas uma vez por ano. Alterações no faturamento, folha, legislação, estrutura ou modelo de atendimento podem indicar que uma estratégia anteriormente adequada precisa ser revista.
Como avaliar uma contabilidade para médicos antes de contratar?
O médico não precisa dominar legislação tributária para identificar se o suporte oferecido é superficial ou realmente especializado.
Algumas perguntas ajudam nessa avaliação:
- o escritório procura entender como a receita médica é gerada antes de recomendar um regime?
- há comparação entre Simples Nacional, Lucro Presumido e Lucro Real quando aplicável?
- o Fator R é acompanhado periodicamente?
- o escritório conhece as particularidades tributárias dos serviços médicos?
- há orientação sobre pró-labore e distribuição de lucros?
- a contabilidade acompanha os impactos da Reforma Tributária?
- os números contábeis são utilizados para apoiar decisões da clínica?
A qualidade das perguntas feitas pelo contador antes de apresentar uma solução costuma ser um bom indicativo do nível de profundidade do trabalho.
Perguntas frequentes sobre contabilidade para médicos no Pará
Médico pode abrir MEI?
Não para exercer medicina. A atividade médica não faz parte das ocupações permitidas no regime do Microempreendedor Individual. O profissional que pretende exercer a medicina por meio de pessoa jurídica precisa avaliar outras estruturas empresariais e tributárias.
Médico pode optar pelo Simples Nacional?
Sim, desde que a empresa cumpra os requisitos do regime. Para atividades médicas sujeitas ao Fator R, a relação entre folha e faturamento influencia a tributação pelo Anexo III ou pelo Anexo V.
Qual é o melhor regime tributário para médicos?
Não existe um regime universalmente mais adequado. Faturamento, folha, pró-labore, tipo de serviço, estrutura societária, despesas, margem e perspectivas de crescimento precisam ser analisados em conjunto.
Todo médico pode utilizar equiparação hospitalar?
Não. O tratamento tributário relacionado aos serviços hospitalares depende da atividade efetivamente prestada e do cumprimento dos requisitos previstos na legislação e nas interpretações da Receita Federal.
A Reforma Tributária afeta clínicas médicas?
Sim. A Reforma Tributária modifica gradualmente a tributação sobre o consumo e introduz CBS e IBS. Além disso, determinados serviços de saúde possuem tratamento diferenciado, o que exige análise da atividade, da documentação fiscal e da estrutura da clínica.
Vale a pena contratar uma contabilidade especializada em médicos?
O conhecimento especializado tende a ser especialmente relevante quando o profissional possui pessoa jurídica, clínica, funcionários, diferentes fontes de receita ou precisa comparar regimes tributários. A experiência com Fator R, tributação médica, serviços hospitalares e Reforma Tributária permite uma análise mais aderente à operação.
O que o médico deve levar desta análise?
Escolher contabilidade para médicos no Pará significa avaliar mais do que preço ou cumprimento de obrigações mensais.
O suporte contábil precisa entender como o profissional gera receita, qual estrutura mantém, como remunera os sócios, quanto possui de folha, quais procedimentos realiza e quais regras fiscais alcançam sua operação.
No Simples Nacional, o Fator R pode modificar significativamente a tributação. No Lucro Presumido, determinados serviços médicos exigem análise específica sobre os percentuais de presunção aplicáveis. Paralelamente, a Reforma Tributária já exige acompanhamento da CBS, do IBS, dos documentos fiscais e das próximas etapas de transição.
Quanto melhor for a qualidade dos dados e da análise contábil, menor é a chance de descobrir somente depois que a empresa estava enquadrada ou estruturada de maneira incompatível com sua realidade.
Conte com apoio especializado para sua atividade médica no Pará
A GS Contadores Associados nasceu em Belém do Pará e atua com assessoria contábil, tributária, fiscal e financeira, incluindo soluções direcionadas a clínicas e profissionais da área médica.
Para médicos e clínicas que precisam revisar o regime tributário, acompanhar o Fator R, organizar pró-labore e distribuição de resultados, avaliar os impactos da Reforma Tributária ou melhorar os controles financeiros da operação, o suporte especializado permite transformar informações contábeis em decisões mais seguras.
Se a sua empresa precisa avaliar se a estrutura tributária e contábil ainda corresponde à realidade da operação, fale com um especialista da GS Contadores Associados e solicite uma análise do cenário da sua clínica ou atividade médica.