
Supermercados movimentam centenas ou milhares de transações todos os dias. Vendas no cartão, Pix, dinheiro, vouchers, compras de fornecedores, bonificações, fretes, despesas operacionais, salários, tributos e investimentos disputam espaço dentro de um fluxo financeiro que precisa ser acompanhado praticamente em tempo real.
O problema é que faturamento alto não significa, necessariamente, caixa organizado. Uma rede pode vender mais a cada mês e, ainda assim, enfrentar falta de liquidez porque paga fornecedores antes de receber determinadas vendas, mantém estoque acima do necessário, acumula divergências de conciliação ou não possui uma projeção confiável das próximas semanas.
No varejo alimentar, erros aparentemente pequenos ganham proporções relevantes quando multiplicados pelo volume da operação. Por isso, integrar financeiro, compras e estoque é indispensável.
Esse ponto é aprofundado no conteúdo da GS Contadores sobre gestão de estoque em supermercados, que mostra como o controle das mercadorias interfere diretamente na saúde financeira da operação.
É justamente nesse ambiente que o BPO financeiro para supermercados pode fazer sentido.
A terceirização não substitui a gestão do empresário nem elimina a necessidade da contabilidade. Seu papel é estruturar rotinas, controles, conciliações e informações financeiras para que a administração trabalhe com números mais confiáveis.
O que é BPO financeiro para supermercados?
BPO financeiro para supermercados é a terceirização estruturada de rotinas do departamento financeiro, como contas a pagar, contas a receber, conciliação bancária, controle do fluxo de caixa, organização documental e elaboração de relatórios gerenciais.
Na prática, uma equipe especializada assume processos operacionais e de controle previamente definidos, enquanto gestores e proprietários permanecem responsáveis por aprovações, políticas financeiras e decisões estratégicas.
O objetivo não é apenas executar pagamentos. Um BPO bem estruturado deve transformar movimentações financeiras dispersas em informações organizadas para acompanhamento do caixa, das obrigações, dos recebimentos e do desempenho da operação.
Para entender a terceirização financeira de forma mais ampla, a GS Contadores também explica como funciona o BPO financeiro e a terceirização das rotinas financeiras em empresas que precisam ganhar organização e previsibilidade.
Por que o financeiro de um supermercado exige tanto controle?
A rotina financeira de um supermercado possui características diferentes das de muitos prestadores de serviços.
O volume de lançamentos é elevado, os prazos dos fornecedores variam, há diferentes meios de pagamento e o estoque absorve parcela relevante do capital da empresa. Além disso, promoções, sazonalidade, vencimentos, quebras, devoluções e negociações comerciais interferem diretamente na necessidade de caixa.
Outro ponto está na distância entre vender e efetivamente receber.
Uma venda realizada hoje pode entrar imediatamente no caixa, ser liquidada por Pix ou ser creditada posteriormente pela adquirente do cartão. Ao mesmo tempo, boletos de fornecedores, folha de pagamento, encargos, aluguel, energia e tributos possuem datas próprias.
O Banco Central aponta Pix e cartões entre os meios de pagamento mais utilizados no país, o que reforça a necessidade de conciliar diferentes origens de recebimentos em operações varejistas de alto volume.
Sem uma visão consolidada dessas movimentações, o saldo bancário passa a ser confundido com disponibilidade financeira.
Saldo em conta não é fluxo de caixa
Encontrar R$ 300 mil disponíveis no banco não significa que existem R$ 300 mil livres para investimento ou retirada dos sócios.
Parte desse valor pode estar comprometida com:
- fornecedores que vencem nos próximos dias;
- folha e encargos trabalhistas;
- tributos;
- parcelas de financiamentos;
- reposição de estoque;
- despesas fixas;
- manutenção;
- investimentos já aprovados.
Segundo o Sebrae, o fluxo de caixa permite acompanhar entradas e saídas e projetar a disponibilidade futura de recursos, contribuindo para preservar capital de giro e antecipar períodos de maior pressão financeira.
Para supermercados, essa projeção precisa conversar também com compras, estoque e calendário comercial.
A GS Contadores aborda essa integração no conteúdo sobre fluxo de caixa para comércio.
Quando terceirizar o financeiro do supermercado?
Terceirizar porque o financeiro está desorganizado pode ser necessário. Mas o melhor momento para avaliar um BPO nem sempre é quando a operação já chegou ao limite.
Alguns sinais mostram que a estrutura interna deixou de acompanhar a complexidade do negócio.
A equipe passa a maior parte do tempo apagando incêndios
Boletos que chegam em cima da hora, pagamentos sem programação, cobranças atrasadas e divergências bancárias recorrentes indicam ausência de processo.
O problema pode não estar na quantidade de funcionários, mas na forma como as rotinas foram desenhadas.
O gestor não consegue projetar o caixa
Perguntas como “quanto teremos disponível daqui a 30 dias?” ou “quanto podemos comprar nesta semana sem pressionar o caixa?” deveriam ser respondidas com dados.
Se toda decisão depende apenas do saldo bancário do dia, falta capacidade de previsão.
Há crescimento de lojas ou aumento expressivo do faturamento
Uma operação que funcionava com uma loja pode não suportar duas, três ou cinco unidades com o mesmo modelo administrativo.
Cada nova loja adiciona caixas, fornecedores, despesas, funcionários, contas bancárias e pontos de controle.
Crescer sem ampliar a maturidade financeira costuma aumentar também a quantidade de inconsistências.
As conciliações estão acumuladas
Diferenças entre banco, adquirentes, PDV, ERP e controles internos não deveriam ser tratadas como rotina normal.
Quando a empresa demora semanas para descobrir uma divergência, perde velocidade para investigar a causa e corrigir o processo.
O proprietário continua concentrando tarefas operacionais
Se o empresário ainda precisa conferir manualmente boletos, digitar pagamentos, procurar comprovantes e montar planilhas para descobrir a posição do caixa, sua agenda está sendo consumida por uma atividade que pode ser organizada por processo.
Isso não significa retirar o empresário do controle. Significa separar execução de decisão.
Como funciona o BPO financeiro para supermercados na prática?
A implantação deve começar pelo diagnóstico da operação. Transferir um processo desorganizado para um terceiro apenas muda o local onde o problema acontece.
Um modelo consistente costuma seguir as seguintes etapas:
- Mapeamento dos processos financeiros: são identificadas contas bancárias, meios de pagamento, sistemas utilizados, responsáveis, fornecedores, centros de custo, rotinas de aprovação e datas relevantes.
- Definição das responsabilidades: a empresa estabelece quem envia documentos, quem lança informações, quem confere, quem aprova e quem executa cada atividade.
- Integração das informações: ERP, PDV, bancos, adquirentes, plataformas financeiras e documentos precisam fornecer dados suficientes para alimentar a rotina.
- Organização do contas a pagar: obrigações são registradas com vencimento, fornecedor, categoria, competência, centro de custo e documentação correspondente.
- Controle do contas a receber: recebimentos são acompanhados conforme a origem, incluindo cartões, Pix, convênios, vendas corporativas ou outras modalidades utilizadas pela empresa.
- Conciliação financeira: movimentações bancárias são comparadas com os registros internos para localizar diferenças, duplicidades, tarifas ou valores não identificados.
- Atualização do fluxo de caixa: entradas e saídas realizadas são combinadas com compromissos futuros para produzir uma projeção financeira.
- Geração de relatórios gerenciais: a administração passa a acompanhar indicadores definidos de acordo com a realidade do supermercado.
Quais rotinas podem entrar no BPO financeiro de um supermercado?
O escopo não precisa ser idêntico para todas as empresas. Ele deve considerar porte, número de lojas, sistemas disponíveis e estrutura administrativa existente.
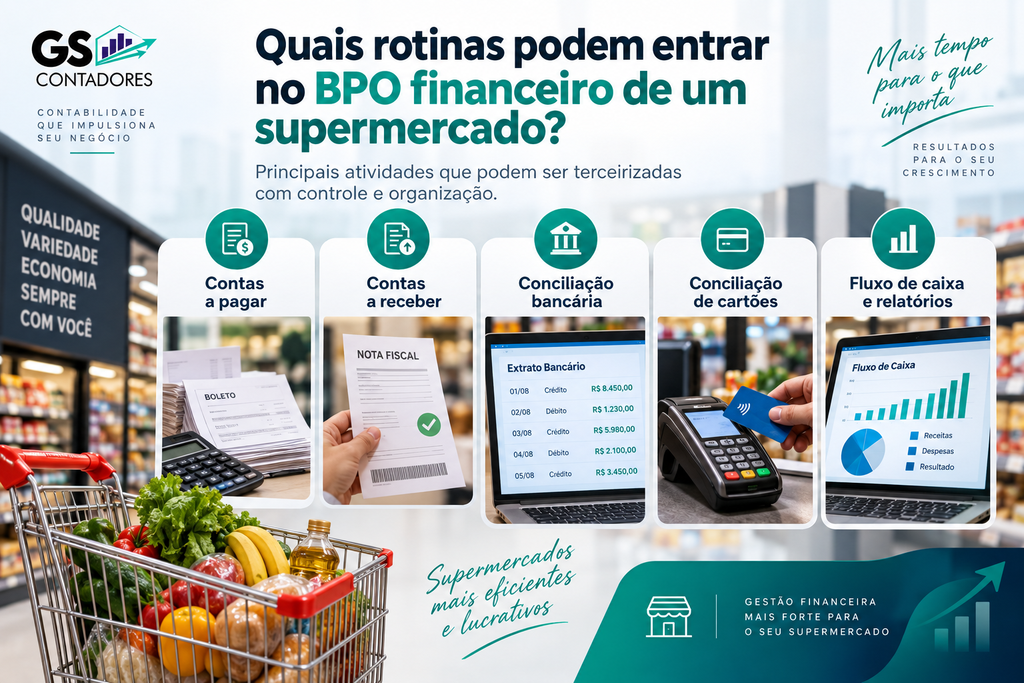
Entre as atividades que podem ser incorporadas estão:
Contas a pagar
O controle precisa permitir identificar não apenas quanto será pago, mas para quem, por qual motivo, em qual unidade e em qual período.
No supermercado, essa classificação ajuda a separar compras de mercadorias de despesas operacionais, investimentos e obrigações financeiras.
Contas a receber
Embora grande parte das vendas ocorra no varejo e seja recebida de forma relativamente rápida, o acompanhamento continua necessário.
Cartões, vouchers e outros recebíveis precisam ser conferidos para verificar se os valores efetivamente liquidados correspondem ao movimento registrado.
Conciliação bancária
A conciliação confronta os registros financeiros com os extratos bancários.
Transferências não identificadas, tarifas, pagamentos duplicados ou lançamentos incorretos podem ser detectados antes que contaminem relatórios posteriores.
Conciliação de cartões e outros meios de pagamento
O controle deve permitir verificar valores vendidos, taxas cobradas, cancelamentos, antecipações e montantes efetivamente liquidados.
Em operações com elevado número de transações, diferenças unitárias pequenas podem se acumular e comprometer a leitura do caixa.
Fluxo de caixa projetado
Além de registrar o que aconteceu, o supermercado precisa enxergar o que provavelmente acontecerá.
A projeção deve considerar recebimentos previstos, fornecedores, folha, tributos, financiamentos, despesas fixas e investimentos.
Relatórios para decisão
O relatório não deve existir apenas porque o sistema consegue gerá-lo.
Ele precisa responder perguntas do negócio: quanto do caixa estará comprometido nas próximas quatro semanas? Qual unidade concentra mais despesas? O prazo médio de pagamento está compatível com o ciclo financeiro? Há crescimento de faturamento sem crescimento proporcional da geração de caixa?
O BPO financeiro substitui a contabilidade?
Não. BPO financeiro e contabilidade trabalham com informações relacionadas, mas possuem funções diferentes.
O financeiro acompanha movimentações de caixa, pagamentos, recebimentos e projeções.
A contabilidade registra os fatos econômicos e patrimoniais conforme as normas aplicáveis, apura resultados contábeis e fornece informações necessárias ao cumprimento das obrigações da empresa.
Da mesma forma, o BPO não deve ser confundido com consultoria tributária.
A integração entre essas áreas, entretanto, melhora a qualidade das informações.
Quando o departamento financeiro classifica adequadamente os pagamentos, mantém os documentos organizados e concilia as movimentações, a contabilidade recebe dados mais consistentes para realizar os registros.
BPO financeiro, estoque e compras precisam conversar
Um dos erros mais comuns é tratar o financeiro como uma área isolada do restante do supermercado.
No varejo alimentar, uma parte relevante do dinheiro está materializada em estoque.
Se a área de compras aumenta pedidos sem considerar o caixa disponível e o giro das mercadorias, a empresa pode ter prateleiras cheias e dificuldade para pagar compromissos.
O contrário também ocorre. Reduzir compras simplesmente para preservar caixa pode provocar ruptura de produtos importantes e comprometer vendas.
Por isso, indicadores financeiros precisam ser analisados ao lado de informações como:
- giro de estoque;
- cobertura de estoque;
- prazo médio de pagamento;
- prazo médio de recebimento;
- margem bruta;
- CMV;
- índice de perdas;
- ruptura;
- necessidade de capital de giro.
Esse cuidado também ajuda a evitar que o crescimento do comércio seja financiado de forma desorganizada.
A relação entre compras, mercadorias e disponibilidade financeira é detalhada no artigo sobre controle de estoque e fluxo de caixa no comércio.
Quais aspectos técnicos merecem atenção no BPO financeiro?
A terceirização financeira precisa ter controles. Dar acesso irrestrito a sistemas e contas bancárias sem políticas de aprovação aumenta o risco em vez de reduzi-lo.
Segregação de funções
Quem cadastra uma obrigação não deveria, sozinho, possuir autonomia para criar, aprovar e executar todo o pagamento.
O processo pode ser dividido entre preparação, conferência e autorização. Essa separação reduz riscos de erro e fraude.
Alçadas de aprovação
A empresa deve definir quem pode aprovar pagamentos e quais limites se aplicam a cada responsável.
Uma compra recorrente de baixo valor não precisa necessariamente seguir o mesmo fluxo de uma aquisição de equipamento de alto valor.
Documentação
Todo pagamento deve possuir origem identificável.
Nota fiscal, contrato, boleto, pedido de compra ou outro documento compatível precisa estar vinculado à movimentação quando aplicável.
Controle de acessos
Usuários devem receber apenas as permissões necessárias para executar suas funções.
Perfis individuais também permitem rastrear quem realizou cada lançamento ou aprovação.
Fechamento periódico
Não basta realizar conciliações esporádicas.
É necessário estabelecer uma rotina de fechamento financeiro com pendências, ajustes, conferências e análise dos indicadores do período.
Reforma Tributária aumenta a necessidade de integração entre áreas
A Reforma Tributária sobre o consumo acrescenta uma nova camada à organização das empresas.
A Receita Federal reúne os principais marcos regulatórios da Reforma Tributária do Consumo, entre eles a Lei Complementar nº 214/2025, que instituiu o IBS, a CBS e o Imposto Seletivo, e a Lei Complementar nº 227/2026, relacionada à regulamentação do IBS e ao Comitê Gestor.
Embora a definição e a apuração tributária sejam atribuições fiscais e contábeis, a qualidade dos processos financeiros influencia a capacidade da empresa de conciliar documentos, pagamentos e informações operacionais.
Supermercados lidam com grande quantidade de itens, fornecedores e documentos fiscais. Por isso, financeiro, compras, cadastro de produtos, fiscal, contabilidade e estoque precisam operar com dados compatíveis.
Esse alinhamento ganha ainda mais relevância na transição do sistema tributário. Para aprofundar esse tema, veja também o conteúdo da GS Contadores sobre Reforma Tributária para supermercados no Pará.
O BPO financeiro não substitui essa análise tributária. Ele pode, entretanto, organizar a camada financeira que sustenta parte dessas conferências.
O que fica com a empresa e o que pode ficar com o BPO?
| Processo | Empresa | BPO financeiro |
| Política de compras | Define | Pode fornecer informações de caixa |
| Aprovação de pagamentos | Mantém decisão e alçadas | Prepara e organiza |
| Contas a pagar | Supervisiona | Pode operar e controlar |
| Contas a receber | Supervisiona | Pode acompanhar e conciliar |
| Conciliação bancária | Acompanha exceções | Pode executar |
| Conciliação de recebíveis | Analisa divergências relevantes | Pode conferir rotineiramente |
| Fluxo de caixa | Utiliza para decisões | Atualiza e projeta |
| Negociação estratégica com fornecedores | Conduz | Fornece dados financeiros |
| Apuração contábil | Contabilidade | Não substitui |
| Apuração de tributos | Fiscal/contabilidade | Não substitui |
| Decisão sobre investimentos | Sócios e gestores | Apoia com informações |
O ponto central é simples: terceirizar execução não significa terceirizar responsabilidade empresarial.
Principais erros no BPO financeiro para supermercados
1. Terceirizar antes de definir processos
Enviar documentos desorganizados para o BPO e esperar que o fornecedor descubra sozinho como a empresa funciona costuma gerar retrabalho.
Antes da transferência, fluxos, responsáveis e critérios de conferência precisam ser definidos.
2. Não integrar PDV, banco e financeiro
Quando cada área trabalha com uma informação diferente, a conciliação se torna lenta e pouco confiável.
É necessário estabelecer fontes de informação e procedimentos claros para tratar diferenças.
3. Medir apenas o saldo bancário
O saldo mostra uma fotografia. O fluxo de caixa mostra compromissos futuros.
Tomar decisões apenas pelo saldo disponível pode levar a compras, retiradas ou investimentos incompatíveis com as obrigações seguintes.
4. Não estabelecer alçadas de aprovação
BPO não significa entregar controle irrestrito do dinheiro a terceiros.
Autorizações, limites e rastreabilidade devem fazer parte do processo.
5. Ignorar o estoque na análise financeira
Um supermercado pode ter dinheiro excessivamente concentrado em mercadorias de giro lento.
Analisar caixa sem observar compras, perdas e estoque produz uma leitura incompleta da operação.
6. Receber relatórios sem utilizá-los
Um relatório só possui valor quando influencia decisões.
Indicadores precisam ser discutidos periodicamente e associados a ações concretas.
Quais são os benefícios de um BPO financeiro bem estruturado?
Mais previsibilidade de caixa
O empresário consegue antecipar semanas de maior pressão financeira e tomar decisões antes que a falta de liquidez apareça no banco.
Redução de falhas operacionais
Rotinas padronizadas diminuem a dependência de controles paralelos, arquivos pessoais e conhecimento concentrado em um único funcionário.
Melhor qualidade das informações
Conciliações periódicas reduzem divergências e aumentam a confiabilidade dos relatórios utilizados pela administração.
Uso mais eficiente da equipe interna
Funcionários podem deixar de concentrar esforços em tarefas repetitivas e dedicar mais atenção a atividades que dependem de conhecimento da operação.
Melhor comunicação com a contabilidade
Documentos organizados, classificações consistentes e fechamento financeiro periódico facilitam a integração com o escritório contábil.
Decisões baseadas em dados
Compras, investimentos, abertura de unidades, negociação com fornecedores e necessidade de capital passam a ser analisados com projeções mais consistentes.
O resultado esperado não é simplesmente terceirizar tarefas. É criar um sistema de gestão financeira capaz de sustentar o crescimento do supermercado.
Perguntas frequentes sobre BPO financeiro para supermercados
BPO financeiro para supermercados vale a pena?
Pode valer quando o volume de operações aumenta, o financeiro perde capacidade de organização ou a gestão não possui informações confiáveis sobre caixa e obrigações. A decisão deve comparar custo, estrutura interna disponível e complexidade da operação.
O BPO pode fazer pagamentos pelo supermercado?
O modelo depende do contrato e das permissões estabelecidas. Uma boa prática é manter alçadas claras de aprovação e separar preparação de pagamentos da autorização final, evitando concentração excessiva de acesso.
BPO financeiro também cuida do estoque?
Normalmente, o BPO não substitui a gestão de estoque. No entanto, informações sobre compras, giro, pagamentos a fornecedores e capital de giro devem ser analisadas em conjunto para que as decisões financeiras sejam mais precisas.
O BPO substitui o contador do supermercado?
Não. O BPO trabalha principalmente nas rotinas financeiras. Escrituração contábil, apuração de tributos, demonstrações contábeis e obrigações fiscais permanecem sob responsabilidade dos profissionais competentes dessas áreas.
Um supermercado pequeno pode contratar BPO financeiro?
Sim. O tamanho, isoladamente, não define a necessidade. Uma loja única pode possuir grande volume de transações e controles complexos. O ponto principal é verificar se a estrutura atual consegue produzir informação confiável sem consumir recursos excessivos da gestão.
Quais indicadores devem acompanhar o BPO?
Fluxo de caixa projetado, contas vencidas, compromissos futuros, conciliações pendentes e posição de recebíveis são alguns exemplos. Para uma análise mais ampla, esses dados devem ser combinados com margem, CMV, estoque, perdas e capital de giro.
Quando o BPO financeiro passa a fazer sentido para o supermercado?
O melhor indicador não é simplesmente o tamanho da empresa.
A terceirização passa a merecer análise quando a complexidade financeira cresce mais rápido do que a capacidade interna de controlá-la.
Supermercados dependem de giro. Comprar, vender, receber, pagar e repor mercadorias acontece de maneira contínua. Se as informações financeiras chegam atrasadas, a administração começa a decidir olhando para o passado.
Um BPO financeiro para supermercados bem estruturado cria rotina, rastreabilidade e previsibilidade. Isso permite que a gestão saiba quanto precisa pagar, quanto espera receber, quanto caixa estará disponível e onde existem desvios que precisam ser investigados.
O maior ganho, portanto, não está apenas em retirar tarefas da equipe interna. Está em transformar o financeiro em uma fonte de informação para decisões de compras, estoque, expansão, capital de giro e rentabilidade.
Organize o financeiro do supermercado com a GS Contadores
A GS Contadores atua com BPO Financeiro e soluções contábeis voltadas à organização e ao controle das empresas. Entre as rotinas trabalhadas estão gestão de contas a pagar e receber, fluxo de caixa, conciliação bancária, relatórios financeiros gerenciais e organização dos processos financeiros.
Para supermercados, a integração entre financeiro, estoque, compras, fiscal e contabilidade é especialmente relevante.
Uma estrutura organizada permite identificar divergências mais cedo, projetar necessidades de caixa e oferecer à gestão informações mais consistentes para decisões operacionais e estratégicas.
Se o seu supermercado cresceu, aumentou o volume de movimentações ou já não consegue enxergar com segurança o caixa das próximas semanas, converse com a equipe da GS Contadores para avaliar como o BPO Financeiro e o suporte contábil podem contribuir para uma operação mais organizada, previsível e preparada para crescer.