
A compra chega ao estoque, a nota fiscal é lançada e o produto vai para a prateleira. Para muitos varejistas, o processo parece encerrado. O problema é que uma classificação incorreta de ICMS na entrada pode permanecer escondida até aparecer em uma fiscalização, na formação do preço ou na apuração tributária.
Na substituição tributária no varejo, essa conferência merece atenção especial porque o imposto referente a operações posteriores pode ter sido recolhido antecipadamente por outro integrante da cadeia. Isso muda a forma de registrar a entrada, tratar a saída e interpretar o custo tributário da mercadoria.
Um erro frequente é assumir que todo produto identificado com CEST está automaticamente sujeito ao ICMS-ST. Outro é confiar apenas no valor destacado pelo fornecedor, sem verificar NCM, descrição, legislação estadual, natureza da operação e dados existentes no XML da NF-e.
Por isso, conferir o ICMS nas compras não deve ser apenas uma rotina de escrituração.
O processo faz parte de uma boa gestão tributária para comércio e pode revelar recolhimentos incorretos, ausência de retenção, cadastros inadequados e distorções que chegam diretamente à margem do negócio.
O que é substituição tributária no varejo?
A substituição tributária no varejo é um mecanismo pelo qual a legislação atribui a determinado contribuinte a responsabilidade pelo recolhimento do ICMS relacionado a operações subsequentes da cadeia comercial.
Em uma situação típica, indústria, importador, distribuidor ou outro contribuinte definido pela legislação recolhe antecipadamente o ICMS que seria devido nas etapas seguintes.
Quando a mercadoria chega ao varejista, portanto, é necessário identificar se o imposto já foi retido, se a operação realmente estava abrangida pelo regime e se os valores e classificações utilizados estão corretos.
A base legal da responsabilidade por substituição tributária está prevista na Lei Complementar nº 87/1996, conhecida como Lei Kandir. Já o Conselho Nacional de Política Fazendária (Confaz) reúne as regras nacionais relacionadas ao regime, incluindo o Convênio ICMS 142/2018 e informações sobre CEST, MVA e substituição tributária.
Por que o varejista precisa conferir o ICMS das compras?
Receber uma NF-e eletronicamente não significa que todas as informações fiscais estejam corretas.
O fornecedor pode utilizar uma classificação tributária incompatível com a mercadoria, aplicar um tratamento pertencente a outra operação, deixar de considerar uma alteração legislativa ou preencher o documento fiscal com parâmetros inadequados.
Do lado do varejista, também podem existir problemas internos. O produto pode estar cadastrado com NCM incorreta, CEST desatualizado, tributação de saída incompatível ou regras fiscais copiadas de outros itens aparentemente semelhantes.
Para empresas que movimentam um volume elevado de mercadorias, uma consultoria tributária para comércio pode ajudar a cruzar cadastro de produtos, notas fiscais, regras estaduais e procedimentos de escrituração para identificar inconsistências que passariam despercebidas em uma conferência superficial.
A análise das compras deve responder, entre outras, às seguintes perguntas:
- A mercadoria está realmente sujeita ao ICMS-ST no estado de destino?
- NCM, CEST e descrição comercial são compatíveis?
- O fornecedor era responsável pela retenção?
- O ICMS-ST foi calculado quando necessário?
- A base de cálculo utilizada estava correta?
- Existe MVA, preço tabelado, PMPF ou outro critério específico?
- O varejista deverá realizar algum recolhimento na entrada?
- O cadastro interno dará tratamento correto às vendas posteriores?
O Convênio ICMS 142/2018 utiliza classificação fiscal, CEST e descrição da mercadoria para organizar os produtos abrangidos pelas regras gerais de substituição tributária. Isso significa que a análise não deve ser feita apenas pelo código numérico da NCM.
CEST significa que o produto obrigatoriamente tem ICMS-ST?
Não. A existência de um CEST relacionado à mercadoria não significa, isoladamente, que haverá retenção do ICMS-ST em qualquer operação.
O CEST, Código Especificador da Substituição Tributária, é utilizado para identificar bens e mercadorias relacionados aos regimes de substituição tributária e antecipação. Entretanto, o enquadramento efetivo depende da mercadoria, da descrição prevista na norma, da unidade federada envolvida e da operação realizada.
Por isso, uma regra automática do tipo “possui CEST = possui ICMS-ST” pode produzir erros relevantes no cadastro fiscal.
NCM, CEST e descrição precisam ser analisados em conjunto
A NCM identifica a classificação fiscal da mercadoria. O CEST especifica determinados produtos relacionados aos regimes de substituição tributária. Já a descrição prevista na legislação ajuda a delimitar quais mercadorias daquela classificação estão efetivamente abrangidas.
Na prática, dois produtos classificados em uma mesma posição da NCM podem exigir análises diferentes quando a norma restringe a aplicação da substituição tributária a determinada descrição ou característica.
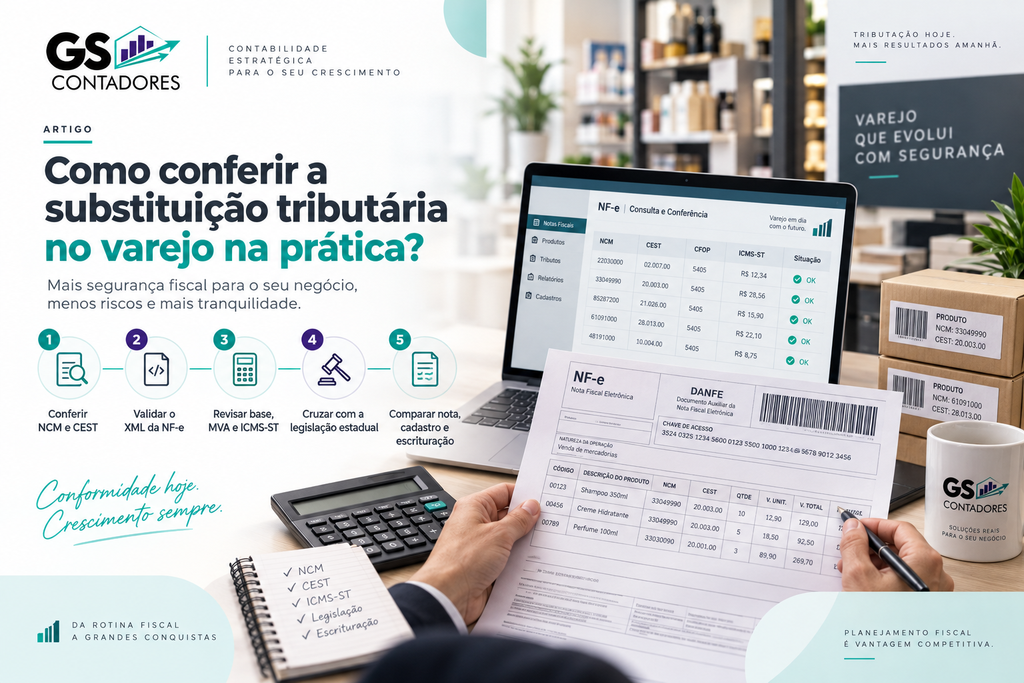
Como conferir a substituição tributária no varejo na prática?
Uma rotina segura de conferência começa pelo produto e termina na validação contábil e fiscal da operação.
O ideal é não tratar o ICMS-ST como um campo isolado da nota fiscal, mas como parte de um conjunto de informações que precisa ser coerente.
1. Confira a mercadoria efetivamente adquirida
Não comece pelo imposto. Primeiro, identifique exatamente o produto comprado, sua finalidade, composição, apresentação, embalagem e demais características relevantes para sua classificação fiscal.
Descrições genéricas no ERP, como “bebida”, “peça”, “material elétrico” ou “produto de limpeza”, dificultam a validação tributária e aumentam o risco de vários produtos diferentes receberem a mesma regra fiscal.
2. Valide a NCM
A NCM informada na NF-e precisa corresponder à mercadoria. Uma classificação incorreta pode alterar não apenas o tratamento do ICMS-ST, mas também outras regras tributárias relacionadas ao produto.
O cadastro interno do varejista deve ser comparado com o XML recebido. Divergências precisam ser investigadas, e não simplesmente alteradas para fazer o cadastro coincidir com a informação enviada pelo fornecedor.
3. Verifique o CEST e a descrição legal
Depois da NCM, analise se existe CEST relacionado ao produto e se a descrição prevista na regulamentação corresponde efetivamente à mercadoria comercializada.
O portal de Substituição Tributária do Confaz concentra referências importantes para esse trabalho, incluindo o regime geral da ST e informações relacionadas ao CEST.
4. Consulte a legislação da unidade federada
Esta etapa é indispensável porque o ICMS é um tributo de competência estadual. A existência de uma mercadoria nas listas nacionais de referência não elimina a necessidade de verificar o tratamento adotado pela unidade federada envolvida.
Para empresas localizadas no Pará, a análise deve considerar a legislação estadual vigente, além dos convênios, protocolos e demais atos relacionados à operação. A Secretaria de Estado da Fazenda do Pará (SEFA-PA) deve ser consultada para normas, procedimentos e orientações aplicáveis ao ICMS no estado.
5. Analise o XML da NF-e
A conferência não deve ficar restrita ao DANFE. O XML contém as informações fiscais estruturadas utilizadas na escrituração e permite uma análise mais completa da operação.
Entre os campos que merecem conferência estão:
- NCM;
- CEST;
- CFOP;
- CST ou CSOSN;
- base de cálculo do ICMS-ST;
- percentual de MVA, quando aplicável;
- alíquota utilizada;
- valor do ICMS próprio;
- valor do ICMS-ST;
- FCP e FCP-ST, quando aplicáveis.
6. Confirme quem era responsável pelo recolhimento
Outra pergunta necessária é: naquela operação específica, quem deveria recolher o ICMS-ST?
A responsabilidade pode estar atribuída ao remetente, mas existem situações em que a legislação estabelece obrigações específicas ao destinatário ou exige tratamento próprio no momento da entrada da mercadoria.
A Lei Complementar nº 87/1996 permite que a legislação estadual atribua a determinado contribuinte a condição de substituto tributário e também estabelece critérios gerais para a formação da base de cálculo nas operações subsequentes.
7. Compare nota fiscal, cadastro e escrituração
A última etapa é assegurar que o tratamento recebido no documento fiscal tenha sido reproduzido corretamente dentro do sistema do varejista.
Se a nota contém uma mercadoria sujeita à ST, mas o ERP está configurado para aplicar tributação incompatível com a operação, as vendas seguintes podem ser processadas incorretamente.
O mesmo ocorre no sentido contrário: produtos que não deveriam receber determinado tratamento podem permanecer classificados como substituição tributária durante meses, distorcendo relatórios, custos e informações fiscais.
Como funciona o cálculo do ICMS-ST?
Em operações nas quais a base é determinada por Margem de Valor Agregado, a lógica busca estimar o valor sobre o qual será calculado o ICMS correspondente às etapas seguintes da cadeia.
De forma simplificada, pode-se representar:
Base de cálculo do ICMS-ST = base da operação + acréscimos aplicáveis + MVA
Depois:
ICMS-ST = ICMS calculado sobre a base presumida – ICMS da operação própria
Essa fórmula é uma representação didática. A base de cálculo pode seguir outros critérios definidos pela legislação, como preço máximo ou único de venda, preço sugerido, pesquisa de preços, pauta fiscal, PMPF ou regras específicas para determinados segmentos.
Conforme a Lei Complementar nº 87/1996, nas hipóteses previstas para operações subsequentes, o imposto por substituição tributária pode corresponder à diferença entre o ICMS calculado sobre a base de substituição tributária e o imposto devido na operação própria do substituto.
Exemplo simplificado de cálculo do ICMS-ST
Imagine uma mercadoria com valor de R$ 1.000 e uma MVA hipotética de 40%.
Desconsiderando frete, descontos, IPI, FCP e outras particularidades apenas para facilitar a compreensão:
Base presumida:
R$ 1.000 × 1,40 = R$ 1.400
Se a alíquota interna utilizada no exemplo fosse de 18%:
R$ 1.400 × 18% = R$ 252
Se o ICMS correspondente à operação própria fosse R$ 120:
R$ 252 – R$ 120 = R$ 132
Nesse exemplo meramente ilustrativo, o ICMS-ST seria de R$ 132.
Na operação real, entretanto, percentuais, base de cálculo, alíquotas, MVA e eventuais ajustes precisam ser obtidos na legislação vigente aplicável à mercadoria, ao estado e à transação.
Quais dados devem ser conferidos na compra?
| Informação | O que verificar | Risco de erro |
| NCM | Se corresponde à mercadoria efetivamente adquirida | Enquadramento tributário incorreto |
| CEST | Se existe e se corresponde ao item e à descrição prevista | Aplicação indevida ou ausência da ST |
| Descrição | Compatibilidade entre produto, NCM e descrição legal | Produto tratado pela regra errada |
| CFOP | Natureza fiscal da operação informada pelo fornecedor | Escrituração inconsistente |
| CST/CSOSN | Tratamento do ICMS indicado no documento | Tributação divergente |
| Base do ICMS-ST | Critério utilizado na formação da base | Recolhimento maior ou menor que o devido |
| MVA ou outro parâmetro | Percentual ou metodologia vigente | Cálculo incorreto |
| Alíquota | Alíquota aplicável à operação | Diferença no ICMS-ST |
| ICMS-ST | Valor efetivamente retido | Passivo fiscal ou custo indevido |
| FCP-ST | Incidência e cálculo, quando aplicáveis | Recolhimento incompleto |
| UF de origem e destino | Regras estaduais e interestaduais | Aplicação de legislação inadequada |
Aspectos fiscais da substituição tributária que o varejo não pode ignorar
A legislação estadual continua determinante
O ICMS é um tributo estadual. Convênios celebrados no âmbito do Confaz harmonizam diversas regras, mas o varejista precisa identificar como a unidade federada regulamentou determinado tratamento e quais normas estão vigentes para a mercadoria analisada.
Por isso, sistemas tributários e cadastros de produtos precisam ser revisados periodicamente. Utilizar uma configuração criada anos atrás sem validação aumenta o risco de o estabelecimento continuar aplicando uma regra que já foi modificada.
Operações interestaduais exigem atenção adicional
Comprar de um fornecedor localizado em outro estado adiciona outra camada à análise.
A própria Lei Complementar nº 87/1996 determina que a adoção da substituição tributária em determinadas operações interestaduais depende de acordo específico entre os estados envolvidos.
Por isso, é necessário avaliar a existência de convênio, protocolo ou outro fundamento aplicável, além da posição das unidades federadas e da atribuição da responsabilidade tributária na operação.
O Simples Nacional não elimina automaticamente a substituição tributária
Empresas optantes pelo Simples Nacional também precisam observar as regras relativas ao ICMS-ST. A substituição tributária possui tratamento próprio e não deve ser confundida com o recolhimento regular dos tributos dentro do regime simplificado.
A Receita Federal, no Portal do Simples Nacional, esclarece que o regime abrange diversos tributos, incluindo o ICMS, mas isso não elimina as hipóteses de tratamento específico previstas na legislação.
O custo fiscal precisa chegar à formação de preço
No varejo, uma classificação errada não fica restrita ao departamento fiscal. Ela pode alterar custo de aquisição, margem, rentabilidade por SKU e preço de venda.
Para negócios que operam com grande variedade de produtos, entender como reduzir impostos no comércio no Pará com segurança passa também por revisar classificações fiscais, notas de entrada, créditos e tratamentos específicos do ICMS.
A informação tributária precisa conversar com compras, cadastro, estoque, financeiro, precificação e contabilidade. Quando esses setores trabalham com informações diferentes, uma inconsistência fiscal pode rapidamente se transformar em perda de margem.
Principais erros na substituição tributária no varejo
1. Considerar somente a NCM
A NCM é indispensável, mas não deve ser interpretada isoladamente.
Impacto: aplicação de ST sobre produtos não abrangidos ou exclusão de itens efetivamente alcançados.
Como evitar: confrontar NCM, CEST, descrição legal, características da mercadoria e legislação aplicável à operação.
2. Acreditar que todo CEST significa ICMS-ST obrigatório
Esse raciocínio simplifica excessivamente a legislação.
Impacto: cadastros fiscais incorretos e possível aplicação indevida do tratamento tributário.
Como evitar: verificar também legislação estadual, operação realizada, origem, destino e regras vigentes.
3. Conferir apenas o DANFE
O DANFE é uma representação auxiliar da NF-e e não substitui a análise das informações estruturadas do documento eletrônico.
Impacto: campos relevantes podem não receber a conferência necessária.
Como evitar: utilizar o XML da NF-e nos processos de validação e integração dos documentos de entrada.
4. Copiar tributação de produtos semelhantes
Dois produtos vendidos no mesmo setor podem possuir enquadramentos diferentes.
Impacto: um erro individual pode ser replicado para dezenas ou centenas de itens.
Como evitar: criar regras de cadastro baseadas em classificação fiscal validada, e não apenas em categorias comerciais.
5. Não revisar cadastros após mudanças legislativas
O produto pode permanecer o mesmo enquanto seu tratamento tributário muda.
Impacto: notas, estoque, precificação e apuração passam a utilizar parâmetros desatualizados.
Como evitar: estabelecer revisões periódicas do cadastro fiscal e acompanhar alterações publicadas pelo Confaz e pelas administrações tributárias estaduais.
6. Tratar o ICMS-ST apenas como obrigação fiscal
Quando o imposto influencia o custo da aquisição, ele também interfere na margem e na estratégia comercial.
Impacto: preços podem ser definidos com uma percepção incorreta da rentabilidade de cada produto.
Como evitar: integrar informações fiscais às análises de custo, preço, estoque e margem.
Quais são os benefícios de conferir corretamente o ICMS nas compras?
Uma rotina estruturada de validação da substituição tributária no varejo melhora a qualidade das informações fiscais e também a gestão comercial.
Entre os principais benefícios estão a redução do risco de recolhimentos incorretos, maior segurança em fiscalizações, cadastro de produtos mais confiável e menor probabilidade de replicar erros em centenas ou milhares de operações.
A conferência também permite identificar valores que mereçam revisão, inclusive situações em que a empresa precise avaliar eventual complemento, ressarcimento, restituição ou outro procedimento admitido pela legislação.
Uma análise mais ampla da operação pode ainda revelar oportunidades relacionadas ao planejamento e à recuperação fiscal. O conteúdo sobre impactos da Reforma Tributária no comércio no Pará também ajuda a compreender por que cadastros, notas fiscais, precificação e controles tributários precisam ser revistos durante a transição do sistema de tributação sobre o consumo.
Outro benefício aparece na precificação. Quando compras, tributos e custos são registrados corretamente, o gestor consegue enxergar com mais precisão a margem real de cada mercadoria.
No longo prazo, isso melhora decisões sobre fornecedores, mix de produtos, promoções, negociação, estoque e expansão do negócio.
Perguntas frequentes sobre substituição tributária no varejo
O varejista precisa pagar ICMS novamente ao vender um produto com ST?
Depende do tratamento aplicável à operação. Nas situações em que a substituição tributária encerra a tributação das operações subsequentes, o imposto dessas etapas já foi antecipado conforme as regras do regime. A saída, porém, deve ser escriturada com o tratamento fiscal correto previsto na legislação.
Como saber se um produto está sujeito ao ICMS-ST?
É necessário analisar a mercadoria, NCM, CEST, descrição prevista na legislação, estado envolvido e natureza da operação. Consultar apenas um desses elementos não é suficiente para concluir que existe substituição tributária.
Se a nota chegou sem ICMS-ST, o varejista pode simplesmente lançar?
A ausência do ICMS-ST na nota precisa ser confrontada com a regra aplicável à mercadoria e à operação. Caso o produto esteja sujeito ao regime, deve-se identificar quem possuía a responsabilidade pelo recolhimento e quais procedimentos cabem ao destinatário.
Ter CEST na nota significa que o ICMS-ST foi recolhido?
Não. O CEST ajuda a identificar mercadorias relacionadas às regras de substituição tributária, mas sua presença isolada não comprova que houve retenção do ICMS-ST naquela operação. Os demais campos fiscais e a legislação aplicável também precisam ser analisados.
Empresa do Simples Nacional precisa conferir ICMS-ST?
Sim. Ser optante pelo Simples Nacional não elimina automaticamente as regras de substituição tributária. Mercadorias submetidas ao regime podem exigir tratamento específico nas compras, vendas e registros fiscais da empresa.
É possível recuperar ICMS-ST recolhido indevidamente?
Existem situações em que a legislação admite restituição ou ressarcimento, mas o direito e o procedimento dependem dos fatos da operação e das regras da unidade federada. Qualquer crédito deve ser precedido de análise documental e fiscal específica.
O que o varejista deve levar desta análise
Conferir substituição tributária no varejo exige muito mais do que identificar um valor de ICMS-ST na nota fiscal.
A análise começa pela mercadoria e passa pela classificação fiscal, NCM, CEST, descrição legal, legislação estadual, origem e destino da operação, responsabilidade pelo recolhimento, base de cálculo e informações existentes no XML.
O ponto central é evitar automatismos. Nem toda mercadoria com CEST necessariamente terá o mesmo tratamento em todas as operações. Da mesma forma, uma nota fiscal recebida do fornecedor não deve ser considerada correta sem qualquer validação quando existem indícios de divergência.
Um erro aparentemente pequeno no cadastro de um SKU pode ser repetido milhares de vezes ao longo do ano. Quando a rotina fiscal está integrada ao cadastro, compras, estoque e precificação, o ICMS deixa de ser analisado somente no fechamento do mês e passa a integrar o controle de margem e a gestão do varejo.
Revise a tributação das compras do seu comércio com a GS Contadores
A GS Contadores atua com contabilidade estratégica para empresas do comércio, ajudando negócios a manter suas rotinas fiscais organizadas, reduzir riscos tributários e tomar decisões com informações mais confiáveis.
Se o seu varejo compra mercadorias com diferentes NCMs, CESTs e tratamentos de ICMS, uma análise técnica pode ajudar a identificar inconsistências em cadastros, notas de entrada, escrituração fiscal e processos que afetam custos e margens.
Fale com a equipe da GS Contadores para avaliar a realidade fiscal do seu comércio e entender como uma contabilidade especializada pode apoiar a revisão dos processos, a conformidade tributária e a preparação do negócio para as mudanças no sistema de tributação.